経営・会計
売掛金の管理表(売掛帳)の無料テンプレート(Excel・PDF)|農家向け 取引先別・入金照合の記入例つき
更新日 2026年9月27日|登録不要・無料
農家向けの売掛帳(売掛金の管理表)です。取引先ごとに納品・請求・入金を書くと差引残高(未入金の額)が自動で計算され、スーパー・飲食店の月締めの掛け売りや、市場・直売所・JAの委託販売の精算書と入金を照らし合わせる照合表、年末の未入金を拾う表も付けました。Excel(入力用)と手書き用PDFを登録不要でダウンロードできます。
この管理表でわかること
農産物を掛けで売ったり、市場・直売所・JAに委託して売ったりすると、納品してから代金が入るまでに時間差があります。この表は、いくら売って、いくら入金され、いくら残っているかを取引先ごとに追うためのものです。
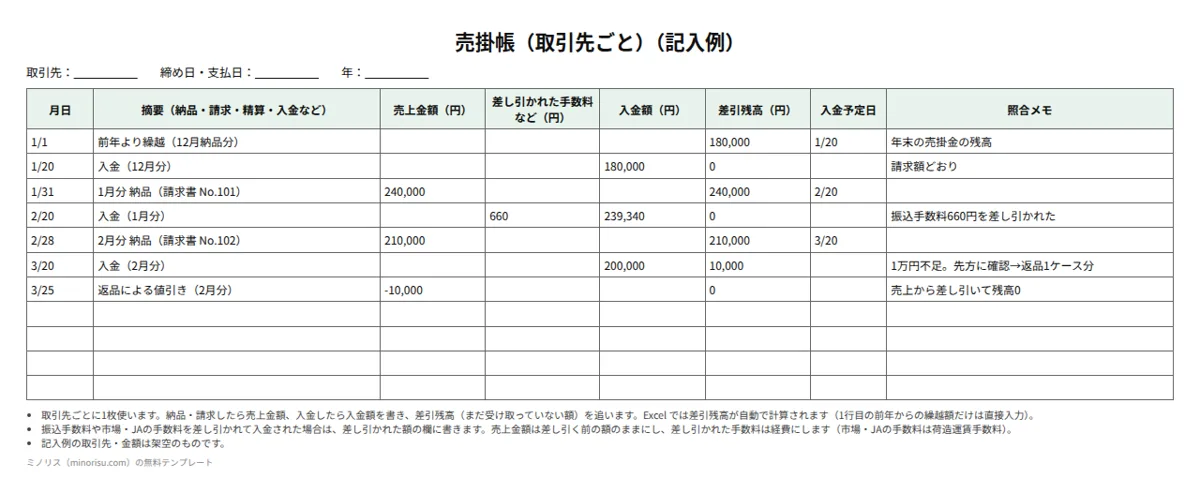
- 「記入用」シート(売掛帳): 取引先ごとに1枚。納品・請求・入金・返品を書くと、差引残高(まだ受け取っていない額)が自動で計算されます
- 「入金の照合」シート: 月ごとに、取引先別の請求・精算の額と入金予定日、実際の入金日・入金額、差額とその理由を並べる表(差額は自動計算)
- 「年末の売掛金」シート: 12月31日までに引き渡して、まだ入金されていない分の一覧(本年の販売金額に入れる分)
各欄の書き方(売掛帳)
| 欄 | 書くこと | 記入例 |
|---|---|---|
| 月日 | 納品・請求・入金した日 | 1/31 |
| 摘要 | 何月分の納品か、請求書番号、入金・返品など | 1月分 納品(請求書 No.101) |
| 売上金額 | 納品・請求した額(返品・値引きはマイナス) | 240,000 |
| 差し引かれた手数料など | 振込手数料や販売手数料など、差し引かれて入金された額 | 660 |
| 入金額 | 実際に入金された額 | 239,340 |
| 差引残高 | 1つ上の残高+売上−差し引かれた額−入金(Excel は自動計算) | 0 |
| 入金予定日 | 取引先の支払条件から決まる日 | 2/20 |
| 照合メモ | 請求額どおりか、差額の理由 | 振込手数料660円を差し引かれた |
1行目は「前年より繰越」として、前年末に残っていた売掛金の額を差引残高に書きます。記入例(取引先・金額は架空)では、2月分の入金が1万円少なく、確認すると返品1ケース分だったので、値引きとして売上から差し引いて残高を0にしています。
売り方ごとの精算のずれ
| 売り方 | お金の流れ | 照合のポイント |
|---|---|---|
| スーパー・飲食店などへの掛け売り | 月末などで締めて請求し、翌月に入金 | 請求額と入金額の差(返品・値引き・振込手数料)を確かめる |
| 卸売市場への出荷(委託) | 市場が販売し、仕切書(精算書)の販売金額から手数料などを差し引いて入金 | 帳簿の売上は差し引く前の販売金額。手数料は荷造運賃手数料 |
| 直売所への委託 | 月などで締めて、販売額から手数料を差し引いた額を入金 | 精算書の販売数量と出荷した数量を見比べる |
| JAの共同計算(米・麦・大豆など) | 出荷後に概算金、販売が終わってから精算金(翌年になることもある) | 概算金と精算金を別の行で書き、精算金の予定を残しておく |
委託販売の売上の日は、原則として受託者(市場・直売所など)が販売した日で、精算書が週・旬・月ごとにまとめて届く場合は、届いた日とすることもできます(国税庁の消費税の質疑応答事例と「農業の会計に関する指針」による)。JAを通じて出荷する米などで最終精算が翌年になる場合、消費税では、継続して行うことを条件に概算金・精算金をそれぞれ受け取った日に計上してよいとされています。
年末に確かめること
年内に引き渡した農産物は、代金を受け取るのが翌年でも本年の販売金額です。たとえば毎月20日締め・翌月10日払いの取引先なら、12月21日〜31日に納品した分も、12月31日付で売掛金にします。入金のときに売上を記帳している人は、年末に未入金の残高を調べて収入に加え、翌年の入金のうち前年に加えた分は翌年の収入から除きます。
逆に、代金を先に受け取っていても、年末までに農産物を引き渡していない前受金は、本年の収入になりません。
法令・制度上の位置づけ
売掛帳は、青色申告(10万円控除)の標準的な簡易帳簿の1つです。白色申告でも、掛売上は納品書控・請求書控などで確認できれば入金時に記帳する簡易な方法が認められていますが、その場合も年末に売掛金の残高を記載します。回収できなくなった売掛金は、貸倒金(白色)として経費にでき、青色申告では年末の売掛金などをもとに貸倒引当金を繰り入れられます。
出典: 国税庁「帳簿の記帳のしかた(農業所得者用)」(PDF) / 国税庁「令和7年分 白色申告者の決算の手引き(農業所得用)」(PDF) / 国税庁「決算のしかた(農業所得編)」(PDF) / 国税庁 質疑応答事例「農協を通じて出荷する農産物の譲渡の時期」 / 全国農業経営コンサルタント協会・日本農業法人協会「農業の会計に関する指針」(PDF)
計上の時期や、手数料の扱いで迷うときは、税務署や税理士に確かめてください。
未入金の請求書を一覧で追う
ミノリス受注なら、出荷した受注を月と請求先ごとに請求書にまとめ、送付日・入金日を記録できます。「未入金」の一覧では、発行済みで入金を記録していない請求書が期限超過から順に並びます。入金額を入力する欄はないため、分割入金や差額の管理はこの表や会計ソフトで行ってください。無料で使えます。
よくある間違い
- 入金額を売上にする: 市場やJAから入金されるのは手数料などを差し引いた手取りです。売上は差し引く前の販売金額で、手数料は経費にします。
- 12月末の納品分を翌年の売上にする: 年内に引き渡した分は、請求が翌年でも本年の売上です。
- 返品・値引きを記録しない: 入金が少ない理由がわからないまま残高が残り、年末の売掛金が合わなくなります。
- 精算書をそのまま保管するだけ: 精算書の販売数量と出荷の記録を見比べないと、精算漏れや数量違いに気づけません。
よくある質問
請求書の控えがあれば売掛帳はいりませんか?
白色申告なら、納品書控・請求書控で内容を確認できる掛売上は、入金のときにまとめて記帳する方法も認められています。ただし年末には売掛金の残高を記載する必要があるので、取引先が多い場合は売掛帳で残高を追っておくと楽です。
現金で売った分も書きますか?
売掛帳に書くのは、代金を後で受け取る取引(掛け売り・委託販売)です。その場で現金を受け取った売上は、現金出納帳に書きます。
入金が遅れている取引先はどうしますか?
「入金の照合」シートで入金予定日を過ぎたものに印を付け、早めに取引先に確認します。回収できないことが確定した場合の貸倒れの処理は、税務署や税理士に確かめてください。
あわせて使うテンプレート
このテンプレートは自由に使い、書き換えてかまいません。提出先(JA・部会・取引先・認証機関など)に指定の様式がある場合は、そちらを優先してください。 掲載している制度・法令の説明は更新日時点のものです。