経営・会計
減価償却の計算表・固定資産台帳(農業)の無料テンプレート(Excel・PDF)|耐用年数の早見表と記入例つき
更新日 2026年9月26日|登録不要・無料
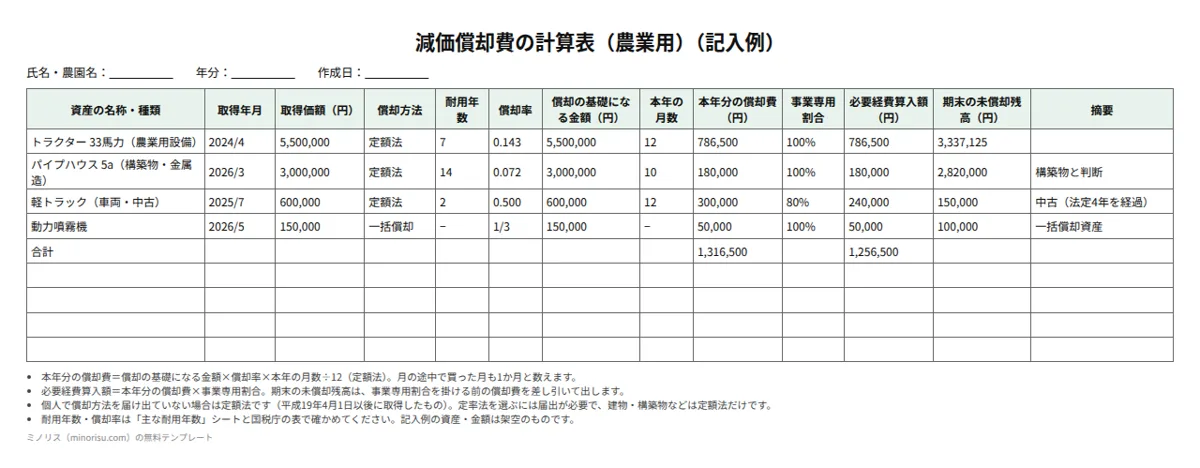
トラクターなどの農業機械、ビニールハウス、軽トラック、果樹の減価償却費を計算する表と、資産ごとの固定資産台帳のテンプレートです。国税庁の資料で確認した耐用年数と定額法の償却率の早見表、中古・一括償却・事業専用割合の記入例を付けました。Excel(入力用)と手書き用PDFを登録不要でダウンロードできます。
この計算表でわかること
機械・施設・車両・果樹などを買ったとき、その代金を使える年数(耐用年数)に分けて毎年の経費にする「減価償却」を計算する表です。3つのシートが入っています。
- 減価償却費の計算表: その年の資産ごとの償却費と、経費にできる額(収支内訳書の「減価償却費」の欄のもと)
- 固定資産台帳: 資産ごとに1枚。購入から毎年の償却、売却・廃棄までの記録
- 主な耐用年数: 農業でよく使う資産の耐用年数と定額法の償却率
各欄の書き方(計算表)
| 欄 | 書くこと | 記入例 |
|---|---|---|
| 資産の名称・種類 | 資産名と、耐用年数表のどの種類か | トラクター 33馬力(農業用設備) |
| 取得年月 | 買って使い始めた年月 | 2024/4 |
| 取得価額 | 本体価格に運賃・据付費など、使えるようにするまでの費用を足した額 | 5,500,000 |
| 償却方法 | 定額法(届出がなければ)、一括償却など | 定額法 |
| 耐用年数・償却率 | 早見表や国税庁の表で確かめた年数と率 | 7・0.143 |
| 償却の基礎になる金額 | 定額法では取得価額 | 5,500,000 |
| 本年の月数 | その年に使った月数(途中の月も1か月) | 12 |
| 本年分の償却費 | 基礎の金額×償却率×月数÷12 | 786,500 |
| 事業専用割合 | 家でも使う車などは農業に使う割合 | 80% |
| 必要経費算入額 | 償却費×事業専用割合 | 240,000 |
| 期末の未償却残高 | 前年末の残高−本年分の償却費 | 150,000 |
必要経費算入額の合計が、その年の減価償却費です。記入例では 1,256,500円 で、収支内訳書の下書きの記入例の「減価償却費」と同じ数字にしています。
法令・制度上の位置づけ
償却方法
個人が平成19年4月1日以後に取得した資産は、償却方法を届け出ていなければ定額法で計算します。建物(平成10年4月1日以後取得)と、建物附属設備・構築物(平成28年4月1日以後取得)は定額法だけです。定率法を選ぶには、税務署への届出が必要です。
出典: 国税庁 タックスアンサー No.2100「減価償却のあらまし」
少額の資産
| 取得価額 | 扱い |
|---|---|
| 10万円未満(または使える期間が1年未満) | 使い始めた年に全額を経費にする(農具費など) |
| 10万円以上20万円未満 | 一括償却資産として、3年間で3分の1ずつ経費にできる |
| 10万円以上40万円未満(青色申告の一定の人) | 年300万円までは全額をその年の経費にできる特例(令和8年3月31日までの取得分は30万円未満。特例は令和11年3月31日取得分まで) |
出典: 国税庁 タックスアンサー No.2100「減価償却のあらまし」(令和8年4月1日現在法令等)
耐用年数
農業用の機械(トラクター・コンバイン・田植機など)は「農業用設備」で7年です。ビニールハウスは、構築物に当たるかどうかと骨格の材質で、14年・5年・8年(構築物)、10年・5年(器具及び備品)に分かれます。果樹は樹種ごとに年数が決まっています(ぶどう15年、なし26年、温州みかん28年など)。
出典: 国税庁「令和7年分 収支内訳書(農業所得用)の書き方」(耐用年数表・償却率表)(PDF) / 国税庁 質疑応答事例「ビニールハウスの耐用年数」
中古の資産
中古で買った資産は、残りの使える年数を見積もって耐用年数にできます。見積もりが難しいときは、法定の耐用年数を全部過ぎていれば「法定年数×0.2」、一部過ぎていれば「法定年数−経過年数×0.8」(2年未満は2年、1年未満の端数は切り捨て)を使えます。記入例の中古の軽トラック(法定4年を経過)は、4×0.2=0.8 なので2年です。
出典: 国税庁「令和7年分 収支内訳書(農業所得用)の書き方」(PDF)
果樹の育成中の費用
植えたばかりでまだ実がならない果樹にかかった費用は、成熟するまで累積しておき、成熟した年からその累計額を取得価額として減価償却します。
出典: 国税庁「帳簿の記帳のしかた(農業所得者用)」(PDF)
資産の区分や耐用年数に迷うときは、税務署や税理士に確かめてください。
機械を台帳に登録して作業記録に残す
ミノリス日誌なら、持ち物台帳に機器を登録でき(NAROの安全性検査データから検索)、圃場への作業記録に使用機器を残せます。取得価額や減価償却を計算する機能はありません。無料で使えます。
よくある間違い
- 買った年に全額を経費にする: 10万円以上の機械やハウスは、原則として耐用年数に分けて経費にします(上の少額の資産の扱いを除く)。
- 1年目も12か月分にする: 年の途中で買った資産は、使い始めた月からの月数で計算します。4月に買えば9か月分です。
- ハウスの耐用年数を一律にする: ビニールハウスは構築物か器具及び備品か、骨格が金属か木かで耐用年数が変わります。
- 家と共用の車を全額経費にする: 家族の買い物にも使う軽トラックなどは、農業に使う割合(事業専用割合)を掛けます。未償却残高は割合を掛ける前の償却費で減らします。
よくある質問
定率法と定額法はどちらがよいですか?
定率法は最初の年の償却費が大きく、定額法は毎年同じ額です。個人は届出がなければ定額法です。定率法にするかどうかは、所得の見込みと合わせて税務署や税理士に相談してください。
補助金で買った機械はどうなりますか?
国や県の補助金で機械を買った場合、補助金の扱い(圧縮記帳など)によって取得価額が変わることがあります。補助金の交付元や税務署、税理士に確かめてください。
固定資産台帳は必要ですか?
青色申告の簡易帳簿では、固定資産台帳が標準的な帳簿の1つに挙げられています。白色申告でも、毎年の未償却残高を追うために資産ごとの記録を残しておくと、売却・廃棄の年に困りません。
あわせて使うテンプレート
このテンプレートは自由に使い、書き換えてかまいません。提出先(JA・部会・取引先・認証機関など)に指定の様式がある場合は、そちらを優先してください。 掲載している制度・法令の説明は更新日時点のものです。