出荷・販売
委託販売の精算書テンプレート無料(Excel・PDF)|直売所の精算書の書き方とインボイス(媒介者交付特例)
更新日 2026年9月27日|登録不要・無料
直売所や農家の店が、預かった農産物・加工品を売った代金を出荷者に精算するときの精算書テンプレートです。品目ごとの販売額を税率(8%・10%)別に集計し、販売手数料と差引支払額を計算式で出します。インボイス制度の媒介者交付特例を使うときに精算書に書くことの確認表も付いています。Excel(入力用)と手書き用PDFを登録不要でダウンロードできます。
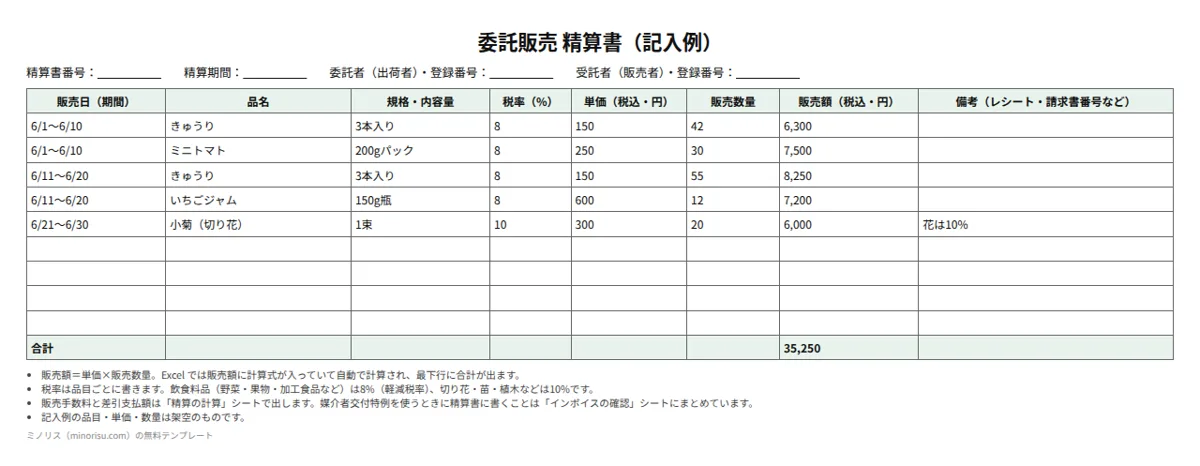
この精算書でわかること
委託販売では、売り手(受託者)が出荷者(委託者)から商品を預かって売り、売れた分の代金から手数料を引いて出荷者に支払います。この精算書は、その「いくら売れて、いくら引いて、いくら払うか」を1枚にまとめるものです。
- 農家の店や共同の直売所で、近所の農家の野菜や加工品を預かって売り、月ごとに精算するとき(精算書を出す側)
- 直売所から届いた精算書の中身を、税率ごと・品目ごとに確かめたいとき(精算書を受け取る側)
- 媒介者交付特例を使っていて、精算書に何を書けばよいかを確かめたいとき
直売所への毎日の持ち込み数と、月ごとの振込額のざっくりした確認は、直売所の納品書の「委託販売 精算確認表」で足ります。この精算書は、品目・税率ごとの明細と消費税額まで出したいときに使います。
各欄の書き方
| 欄 | 書くこと | 記入例 |
|---|---|---|
| 精算書番号・精算期間 | 精算書の番号と、対象の期間 | No.2026-06、6/1〜6/30 |
| 委託者・受託者の登録番号 | それぞれの適格請求書発行事業者の登録番号(登録していなければ空欄) | T+13桁の番号 |
| 販売日(期間) | 売れた日。まとめるなら期間 | 6/1〜6/10 |
| 品名・規格 | 品目と内容量 | きゅうり 3本入り |
| 税率 | 8(飲食料品)か10(花・苗など) | 8 |
| 単価・販売数量 | 税込の売値と、売れた数 | 150円・42 |
| 販売額 | 単価×販売数量(Excel は自動計算) | 6,300 |
| 備考 | レシート・請求書番号など、買手に渡した書類との関連 |
「精算の計算」シートでは、記入用シートの販売額が税率ごとに自動で集計され、消費税額(税込額から税率ごとに1回計算、1円未満切り捨て)が出ます。販売手数料率とその他の差引(ラベル代・袋代・会費など)を入れると、販売手数料と差引支払額が計算されます。
税率は品目で決まります。飲食料品(野菜・果物・米・加工食品など。酒類を除く)は軽減税率の8%、切り花・苗・植木など食品でないものは10%です。
インボイス制度との関係(媒介者交付特例)
委託販売で買手に商品を売っているのは、本来は委託者(出荷者)です。インボイス制度では、次の2つの要件を満たすと、受託者(直売所など)が自分の名前と登録番号で、委託者に代わって買手に適格請求書を交付できます。これを「媒介者交付特例」といいます。
- 委託者と受託者の両方が適格請求書発行事業者であること
- 委託者が受託者に、登録を受けている旨(登録番号)を取引の前までに知らせていること(基本契約書に書く方法でもよい)
この特例を使う場合、受託者は交付した適格請求書の写しを保存し、その写しを委託者に速やかに渡します。写しを渡すのが難しいときは、写しとの関連がはっきりした精算書で代えることができ、その精算書には、税率ごとに区分した販売額の合計と適用税率、税率ごとの消費税額など、委託者が売上の消費税を計算するのに必要なことを書きます。委託者は受け取った写し(精算書)を保存します。
なお、農協に出荷するもののうち、売値などの条件を付けずに販売を任せ(無条件委託方式)、品質や等級ごとの平均価格で精算する(共同計算方式)ものは、出荷者の適格請求書の交付義務が免除されます。出荷者が値段を決めて売ってもらう直売所の委託販売は、ふつうこれに当たりません。
出典:
- 国税庁「インボイス制度の理解のために」(PDF)
- 国税庁「インボイスQ&A 問48(媒介者交付特例)」(PDF)
- 国税庁「インボイスQ&A 問49(複数の委託者から委託を受けた場合)」(PDF)
- 国税庁「インボイスQ&A 問46(農協等を通じた委託販売)」(PDF)
- e-Gov法令検索「消費税法」別表第1(軽減税率の対象)
精算書の様式を定めた法令はありません。手数料率・精算の締め日・端数の扱いは、委託販売の契約や直売所の規約で決めます。消費税の扱いは、税理士や税務署に確かめてください。
委託でない取引先への請求書をまとめて出す
ミノリス受注なら、飲食店や小売店などに買い取ってもらう取引を受注として残し、月と請求先ごとに請求書を発行できます。自社情報にインボイス登録番号を入れておくと、請求書に載ります。委託販売の精算書を作る機能はありません。無料で使えます。
よくある間違い
- 税率を分けずに合計だけ書く: 媒介者交付特例で精算書を写しの代わりにするなら、税率ごとの販売額の合計と消費税額が必要です。花や苗を一緒に売っているときは特に気をつけます。
- 委託者の登録番号を確かめずに特例を使う: 委託者が免税事業者(未登録)なら、この特例は使えません。登録をやめたときも、委託者から知らせてもらう決まりにしておきます。
- 販売手数料の消費税を見落とす: 手数料は受託者から委託者へのサービスの代金で、消費税は10%です。販売額(8%)と税率が違います。
- 精算書の控えを残さない: 受託者は渡した精算書の写しを、委託者は受け取った精算書を保存します。
よくある質問
直売所の納品書テンプレートとの違いは?
直売所の納品書は、出荷者が「何をいくつ持ち込んだか」を残す書類で、月ごとの振込額をざっくり確かめる表が付いています。この精算書は、売り手の側が「何がいくつ売れて、税率ごとにいくらか」を明細で示す書類です。出荷者が直売所の精算書を確かめるのにも使えます。
買い取り(仕入れ)の場合もこの精算書を使いますか?
直売所や店が農産物を買い取る場合は、委託販売ではなく普通の売買です。出荷者が買手に請求書(適格請求書)を出すか、買手が作る仕入明細書で確かめます。農産物の請求書を使ってください。
手数料は何%くらいですか?
直売所や店ごとに決まっていて、一律ではありません。委託販売の契約書や出荷者向けの規約で確かめてください。記入例の数字は計算の説明のための架空のものです。
あわせて使うテンプレート
このテンプレートは自由に使い、書き換えてかまいません。提出先(JA・部会・取引先・認証機関など)に指定の様式がある場合は、そちらを優先してください。 掲載している制度・法令の説明は更新日時点のものです。