出荷・販売
請求書テンプレート(農業・野菜)無料|インボイス・軽減税率8%の記入例つき
更新日 2026年9月26日|登録不要・無料
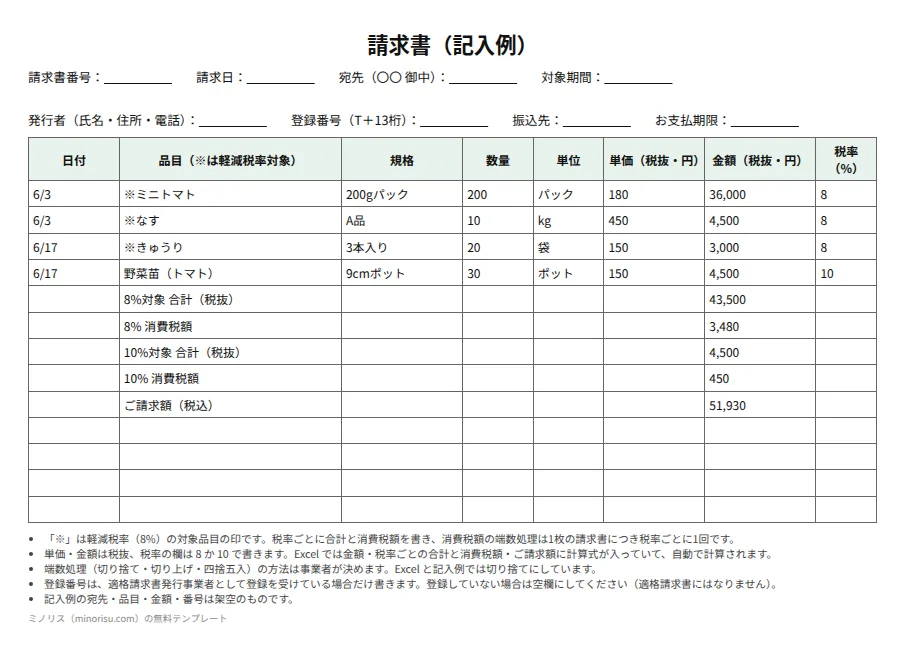
農家が飲食店・小売店などに野菜を販売したときの請求書テンプレートです。軽減税率(8%)の印、税率ごとの合計と消費税額、登録番号の欄など、インボイス(適格請求書)の記載事項をそろえました。Excel(入力用)と手書き用PDFを登録不要でダウンロードできます。
この請求書でわかること
1か月分などの取引をまとめて、代金を請求する書類です。飲食店・小売店・加工業者など、直接取引の相手に使います。
- 月末締めで、出荷先ごとに1か月分をまとめて請求するとき
- 野菜(8%)と苗・花(10%)など、税率の違うものを一緒に請求するとき
- 取引先から「インボイス(適格請求書)で出してほしい」と言われたとき
各欄の書き方
| 欄 | 書くこと | 記入例 |
|---|---|---|
| 宛先 | 取引先の名前 | 株式会社〇〇 御中 |
| 発行者・登録番号 | 自分の氏名(屋号)と、登録を受けていれば登録番号 | 山田農園 T1234567890123 |
| 請求日・対象期間 | 請求書を出す日と、どの期間の取引か | 2026/6/30・6月分 |
| 日付 | 取引(納品)した日 | 6/3 |
| 品目 | 品名。軽減税率の対象には「※」を付ける | ※ミニトマト |
| 数量・単位・単価 | 数量と単価(税抜) | 200パック・180円 |
| 金額 | 数量×単価(税抜。Excel は自動計算) | 36,000円 |
| 税率(%) | 8 か 10 | 8 |
| 税率ごとの合計 | 8%対象・10%対象それぞれの合計(税抜)と消費税額、ご請求額(税込)。Excel は自動計算 | 8%対象 43,500円/消費税 3,480円 |
| 振込先・お支払期限 | 口座と期限 | 〇〇銀行 △△支店 普通 1234567・7/31 |
野菜・果物・米などの食品は軽減税率8%、苗・種子・花など食品にあたらないものは標準税率10%です。国税庁の Q&A では、栽培用として販売される苗木や種子は「食品」に該当せず、軽減税率の対象にならないとされています。
法令・制度上の位置づけ
インボイス(適格請求書)の記載事項
適格請求書発行事業者が交付する適格請求書には、次の事項を書きます。
- 適格請求書発行事業者の氏名又は名称及び登録番号
- 取引年月日
- 取引内容(軽減税率の対象品目である旨)
- 税率ごとに区分して合計した対価の額(税抜き又は税込み)及び適用税率
- 税率ごとに区分した消費税額等
- 書類の交付を受ける事業者の氏名又は名称
「税率ごとに区分した消費税額等」の端数処理は、1枚の適格請求書につき、税率ごとに1回ずつです。端数処理(切り捨て・切り上げ・四捨五入)の方法は事業者が決めます。このテンプレートの Excel と記入例では切り捨てにしています。登録番号は「T」と13桁の数字で、国税庁の公表サイトで確かめられます。
出典: 国税庁「適格請求書等保存方式の概要(インボイス制度の理解のために)」 / 国税庁「適格請求書発行事業者公表サイト」 / 国税庁「消費税の軽減税率制度に関するQ&A(個別事例編)」問1・問7
登録していない(免税事業者の)場合
適格請求書を交付できるのは、登録を受けた適格請求書発行事業者だけです。登録していない場合は登録番号を書かず、この請求書は適格請求書にはなりません。
買手は、登録していない事業者からの仕入れについて、制度開始後8年間は一定割合を控除できる経過措置を使えます(割合は段階的に下がります)。その際、買手は「軽減税率の対象品目である旨」や「税率ごとに区分して合計した税込対価の額」が書かれた請求書を保存する必要があるため、登録していなくても、※の印と税率ごとの合計を書いておくと取引先が助かります。
請求書を毎月手で作らない
ミノリス受注なら、取引先と商品を登録して注文を受けていくと、その記録から納品書と請求書を発行できます。無料で使えます。
よくある間違い
- 品目ごとに消費税を計算して足し合わせる: 適格請求書の記載事項としての消費税額は、税率ごとの合計額に8%または10%を掛けて、1枚につき税率ごとに1回だけ端数処理します。
- 苗や花にも8%を付ける: 食品でないものは10%です。野菜と苗を一緒に請求するときは、税率ごとに分けて合計します。
- 登録していないのに登録番号の欄を埋める: 登録を受けていない場合は空欄にします。登録番号は国税庁の公表サイトで誰でも確かめられます。
よくある質問
JA や市場に出荷している分にもインボイスが要りますか?
国税庁は、次の取引を適格請求書の交付義務が免除される取引としています。
- 生産者が農業協同組合などに委託して行う農林水産物の販売(無条件委託方式かつ共同計算方式により、生産者を特定せずに行うものに限る)
- 出荷者が卸売市場で行う生鮮食料品等の販売(出荷者から委託を受けた受託者が卸売の業務として行うものに限る)
自分の出荷が当てはまるかは、JA や市場に確かめてください。JA・取引先に指定の請求書様式がある場合は、そちらを使ってください。
出典: 国税庁「インボイスQ&A」問41(交付義務が免除される取引) / 同 問46(農協等を通じた委託販売)
納品書に記載事項をそろえれば、請求書は要りませんか?
国税庁は、適格請求書は請求書・納品書・領収書など名称を問わないとしています。ただ、取引先との約束や支払いの手続きで請求書が必要なことが多いので、取引先に確かめてください。
登録するべきかどうか迷っています。
売上の規模、取引先が課税事業者かどうか、消費税の申告の手間などで判断が変わります。税務署や税理士に相談してください。
あわせて使うテンプレート
このテンプレートは自由に使い、書き換えてかまいません。提出先(JA・部会・取引先・認証機関など)に指定の様式がある場合は、そちらを優先してください。 掲載している制度・法令の説明は更新日時点のものです。