経営・会計
収支内訳書(農業所得用)の書き方と下書きの無料テンプレート(Excel・PDF)|帳簿からの転記表と記入例つき
更新日 2026年9月26日|登録不要・無料
白色申告の農家が作る収支内訳書(農業所得用)の下書きシートです。販売金額・棚卸高・経費の各欄に、帳簿や棚卸表・減価償却の計算表のどの数字を写すかを1行ずつ並べ、専従者控除まで計算した記入例を付けました。Excel(入力用)と手書き用PDFを登録不要でダウンロードできます。
この下書きでわかること
収支内訳書(農業所得用)は、白色申告の農家が確定申告書に添えて出す書類です。このテンプレートは提出用の様式ではなく、帳簿の数字をどの欄に書くかを整理するための下書き(転記表)です。
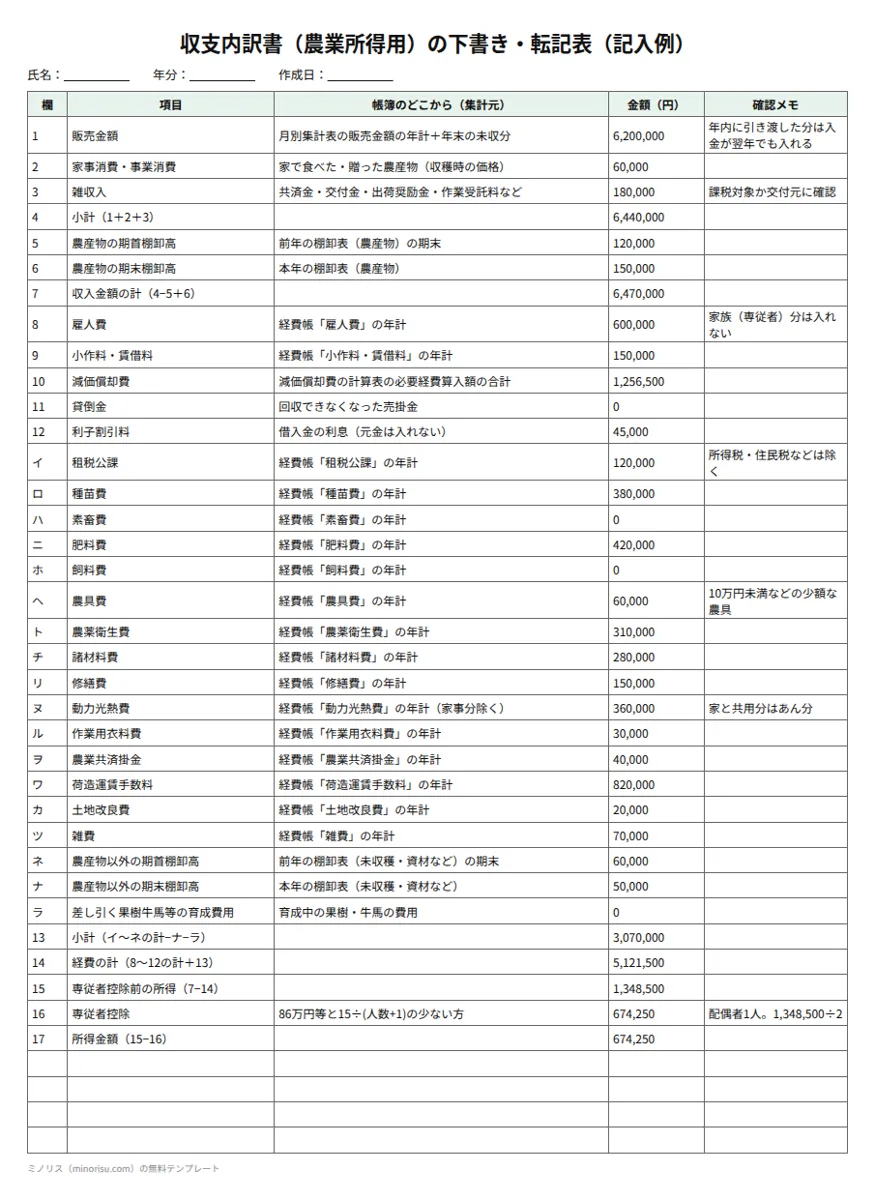
- 「下書き・転記表」シート: 収支内訳書の1ページ目の欄(1〜17、イ〜ラ)ごとに、写すもとになる帳簿と金額を書く
- 「収入金額の明細」シート: 作物ごとの作付面積・販売金額・家事消費・棚卸高(2ページ目の「収入金額の明細」の下書き)
すべての欄が埋まって所得金額まで計算できたら、国税庁の様式か「確定申告書等作成コーナー」に清書します。欄の番号・記号は令和7年分の様式のものです。提出する年の様式で確かめてください。
帳簿の数字をどこに写すか
| 収支内訳書の欄 | 写すもと | 注意すること |
|---|---|---|
| 1 販売金額 | 帳簿の販売金額の年計+年末の未収分 | 年内に引き渡した分は、代金が翌年入金でも本年分 |
| 2 家事消費・事業消費 | 家で食べた・人に贈った農産物 | 収穫時の生産者販売価額で計算 |
| 3 雑収入 | 共済金・出荷奨励金・価格差補塡金・作業受託料・交付金など | 補助金が課税対象かは交付元に確認 |
| 5・6 農産物の棚卸高 | 前年と本年の棚卸表(収穫した農産物) | 前年の期末=本年の期首 |
| 8〜12 雇人費・小作料・減価償却費・貸倒金・利子割引料 | 経費帳の年計、減価償却の計算表 | 借入金は利息だけ。元金は入れない |
| イ〜ツ 租税公課〜雑費 | 経費帳の科目ごとの年計 | 家事分(家と共用の電気・燃料など)を除く |
| ネ・ナ 農産物以外の棚卸高 | 棚卸表(未収穫農産物・肥料農薬などの資材・販売用の動物) | 期首は足し、期末は引く |
| ラ 果樹牛馬等の育成費用 | 育成中の果樹・牛馬にかかった費用 | 経費から差し引いて、育成仮勘定に回す |
| 16 専従者控除 | 家族の事業専従者 | 下の計算で求める |
記入例では、販売金額 6,200,000円、経費の計 5,121,500円、専従者控除前の所得 1,348,500円、配偶者1人の専従者控除 674,250円、所得金額 674,250円 になっています(金額は架空)。
計算のしかた
- 収入金額の計(7)=小計(4=1+2+3)−農産物の期首棚卸高(5)+期末棚卸高(6)
- その他の経費の小計(13)=イ〜ネの計−ナ−ラ
- 経費の計(14)=8〜12の計+13
- 専従者控除前の所得金額(15)=7−14
- 所得金額(17)=15−16
専従者控除
生計を一にする配偶者や15歳以上の親族が、その年に6か月を超えて農業に専ら従事した場合、1人につき次のうち少ない方の金額を必要経費にできます。
- 86万円(配偶者以外の親族は50万円)
- 専従者控除前の所得金額(15)÷(事業専従者の数+1)
記入例は配偶者1人で、1,348,500÷2=674,250円 が86万円より少ないので 674,250円 です。
出典: 国税庁「令和7年分 収支内訳書(農業所得用)の書き方」(PDF) / 国税庁 収支内訳書(農業所得用)様式(令和7年分)(PDF) / 国税庁「令和7年分 白色申告者の決算の手引き(農業所得用)」(PDF)
制度上の位置づけ
白色申告で農業所得がある人は、確定申告書に収支内訳書を添えて提出します。青色申告の人は、収支内訳書ではなく「青色申告決算書(農業所得用)」を作ります(専従者控除ではなく、届け出た青色事業専従者給与を経費にします)。
消費税の課税事業者は、税込経理か税抜経理かで収入金額・経費の金額が変わります。個別の判断は税務署や税理士に確かめてください。
販売金額の集計を請求書から確かめる
ミノリス受注なら、出荷した受注を月と請求先ごとに請求書にまとめ、請求先ごとの金額と入金の状態を一覧できます。発行した請求書からは会計ソフト用の売上仕訳CSVも出せます。収支内訳書を作る機能はありません。無料で使えます。
よくある間違い
- 未収の売上を入れ忘れる: 12月に出荷して翌年1月に入金される分も、本年の販売金額です。
- 家事消費を書かない: 自家用に食べた分や、親せきに贈った農産物も収入金額になります。
- 期首と期末の足し引きを逆にする: 農産物の棚卸高は期首を引いて期末を足し、農産物以外の棚卸高は期首を足して期末を引きます。
- 専従者控除を全額86万円にする: 所得金額÷(専従者数+1)のほうが少なければ、そちらが上限です。
よくある質問
様式はどこで手に入りますか?
国税庁のホームページで様式と「書き方」がダウンロードでき、確定申告書等作成コーナーでは画面の案内にそって入力すると自動計算で作れます。このテンプレートは、その前に数字をそろえるための下書きです。
交付金や補助金はどこに書きますか?
国や地方公共団体の助成金で課税対象になるものは、「雑収入」に含めます。課税対象かどうかは交付元に確かめてください。
作物ごとの内訳は必要ですか?
収支内訳書の2ページ目に「収入金額の明細」があり、農産物の種類ごとに作付面積・販売金額・家事消費・棚卸高を書きます。「収入金額の明細」シートで作物ごとに下書きしておくと、1ページ目の合計と合っているか確かめられます。
あわせて使うテンプレート
このテンプレートは自由に使い、書き換えてかまいません。提出先(JA・部会・取引先・認証機関など)に指定の様式がある場合は、そちらを優先してください。 掲載している制度・法令の説明は更新日時点のものです。