出荷・販売
領収書の無料テンプレート(Excel・PDF)|農家の直売・庭先販売の書き方と収入印紙
更新日 2026年9月26日|登録不要・無料
農家が庭先・自宅の直売や贈答品の販売で代金を受け取ったときに渡す領収書のテンプレートです。8%・10%の内訳、登録番号、収入印紙の要否の欄を設け、控えと発行記録の表も付けました。店舗のない農業者が自分の農産物を売った代金の領収書は印紙が要らない、という国税庁の取扱いも解説します。Excel(入力用)と手書き用PDFを登録不要でダウンロードできます。
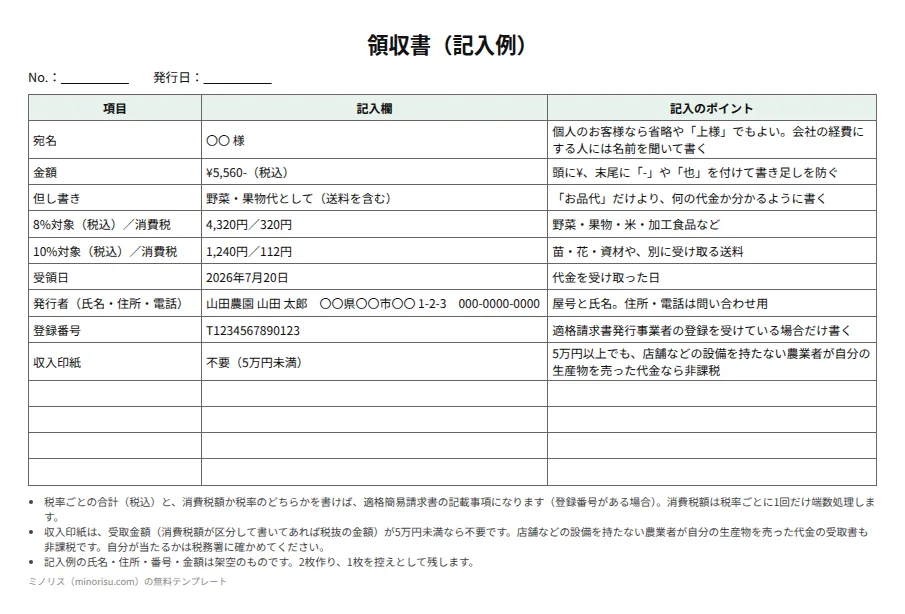
この領収書でわかること
代金を受け取ったことを証明する書類です。1枚の用紙に、お客様に渡す分と自分の控えを並べています。
- 庭先・自宅の直売で、お客様から「領収書をください」と言われたとき
- 贈答用の果物や米の予約販売で、代金を受け取ったとき
- 野菜と苗・花、送料など、税率の違うものを一緒に受け取ったとき
2枚目の「領収書の発行記録」は、出した領収書を番号ごとに控えておく表です。
各欄の書き方
| 欄 | 書くこと | 記入例 |
|---|---|---|
| 宛名 | お客様の名前 | 〇〇 様(省略や「上様」も可) |
| 金額 | 受け取った合計(税込) | ¥5,560- |
| 但し書き | 何の代金か | 野菜・果物代として(送料を含む) |
| 8%対象(税込)/消費税 | 食品の合計と、その消費税額 | 4,320円/320円 |
| 10%対象(税込)/消費税 | 苗・花・資材・送料の合計と消費税額 | 1,240円/112円 |
| 受領日 | 代金を受け取った日 | 2026年7月20日 |
| 発行者 | 屋号・氏名・住所・電話 | 山田農園 山田 太郎 |
| 登録番号 | 登録を受けていれば T+13桁 | T1234567890123 |
| 収入印紙 | 要か不要か | 不要(5万円未満) |
野菜・果物・米などの食品は8%、栽培用の苗・種子や花は10%です。食品を送るために別に受け取る送料も10%です(送料込みの価格で売っている場合は、全体が食品として8%)。
出典: 国税庁「消費税の軽減税率制度に関するQ&A(個別事例編)」問7・問39
法令・制度上の位置づけ
収入印紙が要るか(印紙税)
領収書は、印紙税法の「金銭の受取書」(第17号文書)に当たります。次のどちらかに当てはまれば、収入印紙は要りません。
- 受取金額が5万円未満: 領収書に消費税額が区分して書いてある場合は、税抜の金額で判定します。「税込」とだけ書いて消費税額を分けていない場合は、税込の金額で判定します
- 営業に関しない受取書: 国税庁の通達では、店舗その他これらに類する設備を持たない農業・林業・漁業に従事する人が、自分の生産物の販売について作る受取書は、営業に関しない受取書として非課税とされています
逆に言うと、店舗を構えて販売している場合や、仕入れた品を売った代金、法人(会社)の農場が作る領収書は、2に当たらない場合があります。5万円以上の領収書を出すときに自分が当たるかどうかは、税務署に確かめてください。
出典: 国税庁 タックスアンサー No.7105「金銭又は有価証券の受取書、領収書」 / No.7124「消費税及び地方消費税の金額が区分記載された領収書などの記載金額」 / No.7125「営業に関しない受取書」 / 国税庁 質疑応答事例「営業に関しない受取書(作成者)」 / 印紙税法基本通達 別表第一 第17号文書の24
インボイス(適格簡易請求書)として出すとき
適格請求書発行事業者の登録を受けている場合、小売業のように不特定多数の人に売る事業では、宛名などを省いた「適格簡易請求書」を交付できます。国税庁は、手書きの領収書でもよいとしています。記載事項は次の5つです。
- 適格請求書発行事業者の氏名又は名称及び登録番号
- 取引年月日
- 取引内容(軽減税率の対象品目である旨)
- 税率ごとに区分して合計した対価の額(税抜き又は税込み)
- 税率ごとに区分した消費税額等 又は 適用税率
宛名は省略でき、「上様」でもかまいません。消費税額と税率は、どちらか一方を書けば足ります。このテンプレートは両方を書ける欄にしています。
登録を受けていない場合は登録番号を書かず、この領収書は適格簡易請求書にはなりません。直売で自分の売上が適格簡易請求書を交付できる事業に当たるかは、税務署に確かめてください。
出典: 国税庁「インボイスQ&A」問24(適格簡易請求書の交付ができる事業) / 問58(適格簡易請求書の記載事項) / 問58-2(手書きの領収書による適格簡易請求書の交付)
掛けで取引する相手は、請求書で
飲食店や小売店など、月ごとにまとめて代金をもらう相手なら、ミノリス受注で受けた注文から請求書を発行し、入金を記録できます。領収書を発行する機能はありません。無料で使えます。
よくある間違い
- 5万円以上なら必ず印紙が要ると思い込む: 店舗のない農業者が自分の農産物を売った代金なら非課税です。ただし、自分が当たるかは確かめてから判断します。
- 消費税額を分けずに書いて、5万円を超えてしまう: 消費税額を区分して書けば、税抜の金額で判定されます。例えば税抜48,000円・消費税3,840円なら、税抜で5万円未満です。
- 金額の頭と末尾を空けたまま渡す: 書き足しを防ぐため、¥ と「-」(または「也」)で挟みます。
- 控えを残さない: 再発行を頼まれたときや帳簿を付けるときに困ります。控えか発行記録を残します。
よくある質問
直売所(JAなどの直売所)で売った分も、自分で領収書を出すのですか?
委託販売の直売所では、ふつうは直売所のレジがレシートを出します。自分で領収書を出すのは、庭先販売や予約品の受け渡しなど、自分が直接代金を受け取る場合です。直売所のルールは直売所に確かめてください。
レシートと領収書はどちらを渡せばいいですか?
国税庁は、適格簡易請求書はレシートでも手書きの領収書でもよいとしています。お客様から宛名入りを求められたら、この領収書を使います。
書き損じたらどうすればいいですか?
書き損じた用紙は捨てずに「書損」と書いて控えと一緒に残し、新しい番号で出し直すと、番号の抜けを説明できます。
あわせて使うテンプレート
このテンプレートは自由に使い、書き換えてかまいません。提出先(JA・部会・取引先・認証機関など)に指定の様式がある場合は、そちらを優先してください。 掲載している制度・法令の説明は更新日時点のものです。