経営・会計
青色申告決算書(農業所得用)の書き方と下書きの無料テンプレート(Excel・PDF)|帳簿からの転記表と記入例つき
更新日 2026年9月27日|登録不要・無料
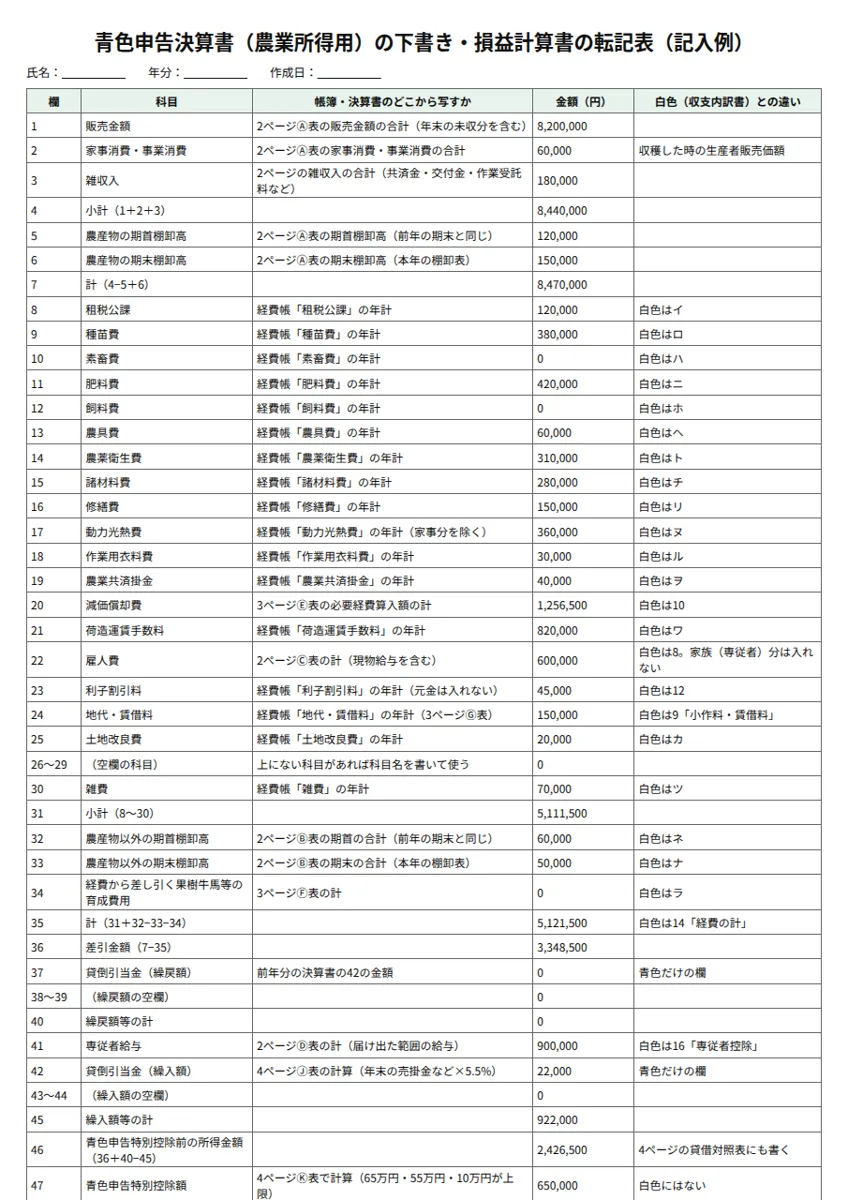
青色申告の農家が作る青色申告決算書(農業所得用)の下書きシートです。損益計算書の欄1〜48に帳簿や2〜4ページの内訳表のどの数字を写すかを1行ずつ並べ、白色の収支内訳書との欄番号の違いも書き込みました。貸借対照表の下書きと、青色申告特別控除(65万円・55万円・10万円)の要件の確認表も付いています。Excel(入力用)と手書き用PDFを登録不要でダウンロードできます。
この下書きでわかること
青色申告決算書(農業所得用)は、青色申告の農家が確定申告書に添えて出す4ページの書類です。このテンプレートは提出用の様式ではなく、帳簿の数字をどの欄に写すかを整理するための下書き(転記表)です。
- 「記入用」シート: 1ページ目の損益計算書の欄1〜48ごとに、写すもとの帳簿や2〜4ページの内訳表と、白色の収支内訳書ではどの欄になるかを並べた表。小計・差引金額・所得金額には計算式が入っています
- 「貸借対照表」シート: 4ページ目の貸借対照表(資産負債調)の下書き。期首の元入金と合計に計算式が入っています
- 「特別控除の確認」シート: 65万円・55万円・10万円の青色申告特別控除の要件を、本年の状況と見比べる表
すべての欄が埋まったら、国税庁の様式か「確定申告書等作成コーナー」に清書します。欄の番号は令和7年分の様式(令和2年分以降用)のものです。提出する年の様式で確かめてください。
白色の収支内訳書との違い
白色申告の人が作る収支内訳書の下書きとは、経費の欄の並びと番号がちがいます。去年まで白色だった人は、番号をそのまま写さないよう注意してください。
| 項目 | 白色(収支内訳書) | 青色(決算書) |
|---|---|---|
| 経費の欄 | 雇人費〜利子割引料が8〜12、そのほかの経費がイ〜ツ | 租税公課8〜雑費30の番号つき。雇人費は22、減価償却費は20 |
| 家族への給与 | 専従者控除(配偶者86万円まで、ほかの親族50万円まで) | 専従者給与(届け出た範囲で、労務の対価として相当な額) |
| 貸倒引当金 | なし | 繰戻額(37)・繰入額(42)の欄がある |
| 特別控除 | なし | 青色申告特別控除(47) |
| 貸借対照表 | なし | 4ページ目にある(55万円・65万円の控除には添付が必要) |
各欄の書き方(損益計算書)
| 欄 | 写すもと | 注意すること |
|---|---|---|
| 1 販売金額 | 2ページⒶ表の販売金額の合計 | 年内に販売した分は、代金がまだでも本年分 |
| 2 家事消費・事業消費 | 2ページⒶ表 | 収穫した時の生産者販売価額で計算(家事消費の計算表) |
| 3 雑収入 | 2ページの雑収入 | 共済金・出荷奨励金・価格差補塡金・作業受託料・事業分量分配金、課税対象の助成金など |
| 5・6 農産物の棚卸高 | 棚卸表の農産物 | 前年の期末=本年の期首 |
| 8〜30 経費 | 経費帳の科目ごとの年計 | 決算整理後の金額。34の育成費用を差し引く前の金額を書く |
| 20 減価償却費 | 3ページⒺ表(減価償却の計算表) | |
| 22 雇人費 | 2ページⒸ表 | 家族(専従者)への給与は入れない |
| 32・33 農産物以外の棚卸高 | 2ページⒷ表(未収穫農産物・販売用動物・肥料農薬などの資材) | |
| 34 育成費用 | 3ページⒻ表 | 育成中の果樹・牛馬にかかった費用を経費から差し引く |
| 41 専従者給与 | 2ページⒹ表 | 「青色事業専従者給与に関する届出書」に書いた金額の範囲内 |
| 42 貸倒引当金 | 4ページⒿ表 | 年末の売掛金などの貸金×5.5%が限度 |
| 47 青色申告特別控除額 | 4ページⓀ表 | 46(赤字なら0)が上限 |
記入例は、販売金額 8,200,000円、経費の計(35)5,121,500円、専従者給与 900,000円、貸倒引当金の繰入 22,000円(売掛金 400,000円×5.5%)で、特別控除前の所得金額(46)が 2,426,500円、65万円を差し引いた所得金額(48)が 1,776,500円 です(金額は架空)。
貸借対照表の書き方
| 科目 | 書くこと |
|---|---|
| 農産物等 | 損益計算書の5(期首)・6(期末) |
| 未収穫農産物等・肥料その他の貯蔵品 | 2ページⒷ表から写す。未収穫農産物等には販売用動物を含める |
| 未成熟の果樹・育成中の牛馬等 | 3ページⒻ表の計 |
| 事業主貸 | 生活費・所得税・住民税など、事業のお金から家計に出した額の年計 |
| 事業主借 | 家計から事業に入れたお金や、事業用の口座に入った事業以外の収入の年計 |
| 元入金 | 期首の資産の合計−期首の負債の合計。期首と期末は同じ額 |
| 青色申告特別控除前の所得金額 | 損益計算書の46 |
期首・期末とも、左(資産)と右(負債・資本)の合計が一致すれば、転記の漏れがないかの目安になります。記入例の数字で試すと、期首は資産 8,380,000円・負債 3,130,000円・元入金 5,250,000円、期末は事業主貸 2,725,000円・事業主借 100,000円を入れて左右とも 10,398,500円 になります(「貸借対照表」シートに数字を入れると確かめられます)。
出典: 国税庁「令和7年分 青色申告決算書(農業所得用)の書き方」(PDF) / 国税庁 青色申告決算書(農業所得用)様式(令和7年分)(PDF)
青色申告特別控除の要件
| 控除額 | 要件 |
|---|---|
| 65万円 | 55万円の要件+「e-Taxで申告書・決算書を送る」か「仕訳帳・総勘定元帳を優良な電子帳簿で保存し、届出書を出す」 |
| 55万円 | 正規の簿記の原則(一般的には複式簿記)で記帳し、貸借対照表と損益計算書を添付して、期限(翌年3月15日)までに申告する |
| 10万円 | 上の要件にあてはまらない青色申告者(簡易な記帳でよい。損益計算書は添付する) |
- 還付申告でも、55万円・65万円の控除を受けるには期限内の提出が必要です
- 現金主義による所得計算の特例を選んでいる人は、55万円・65万円の控除を受けられません
- 控除額は、不動産所得と事業所得の黒字の合計が限度です
出典: 国税庁 タックスアンサー No.2072「青色申告特別控除」 / 国税庁 タックスアンサー No.2075「青色事業専従者給与と事業専従者控除」
個別の判断(助成金が課税対象か、専従者給与の額が相当かなど)は、税務署や税理士に確かめてください。
年末の売掛金を請求書から確かめる
ミノリス受注なら、出荷した受注を月と請求先ごとに請求書にまとめ、発行済みで入金を記録していない請求書を「未入金」の一覧で確認できます。年末に未入金の分を拾うと、販売金額と貸借対照表の売掛金を確かめやすくなります。青色申告決算書を作る機能はありません。無料で使えます。
よくある間違い
- 白色の欄番号で写す: 収支内訳書では雇人費が8ですが、青色申告決算書では8は租税公課、雇人費は22です。
- 経費の欄に育成費用を差し引いた額を書く: 8〜30は差し引く前の金額を書き、育成中の果樹・牛馬の費用は34でまとめて差し引きます。
- 届け出ていない家族給与を専従者給与にする: 「青色事業専従者給与に関する届出書」を出していない分や、届け出た金額を超える分は必要経費になりません。
- 55万円・65万円の控除なのに貸借対照表を付けない: 添付がないと、10万円の控除になります。
- 期首の元入金を前年の期末の元入金と同じにする: 本年の期首の元入金は、本年1月1日の資産−負債で計算し直します。
よくある質問
様式はどこで手に入りますか?
国税庁のホームページで様式と「書き方」をダウンロードでき、確定申告書等作成コーナーでは画面の案内にそって入力すると自動計算で作れます。このテンプレートは、その前に数字をそろえるための下書きです。
2ページ・3ページの内訳表はどうしますか?
収入金額の内訳(Ⓐ)は収支内訳書の下書きの「収入金額の明細」シート、農産物以外の棚卸高(Ⓑ)は棚卸表、減価償却費(Ⓔ)と育成費用(Ⓕ)は減価償却の計算表で下書きできます。
白色から青色に変えるには何が必要ですか?
青色申告をしようとする年の3月15日まで(1月16日以後に新しく事業を始めた場合は開始から2か月以内)に「青色申告承認申請書」を税務署に出します。家族に給与を払う場合は「青色事業専従者給与に関する届出書」も必要です。手続きは税務署に確かめてください。
あわせて使うテンプレート
このテンプレートは自由に使い、書き換えてかまいません。提出先(JA・部会・取引先・認証機関など)に指定の様式がある場合は、そちらを優先してください。 掲載している制度・法令の説明は更新日時点のものです。