労務
給与明細書の無料テンプレート(農業)Excel・PDF|深夜割増・控除の書き方と記入例つき
更新日 2026年9月27日|登録不要・無料
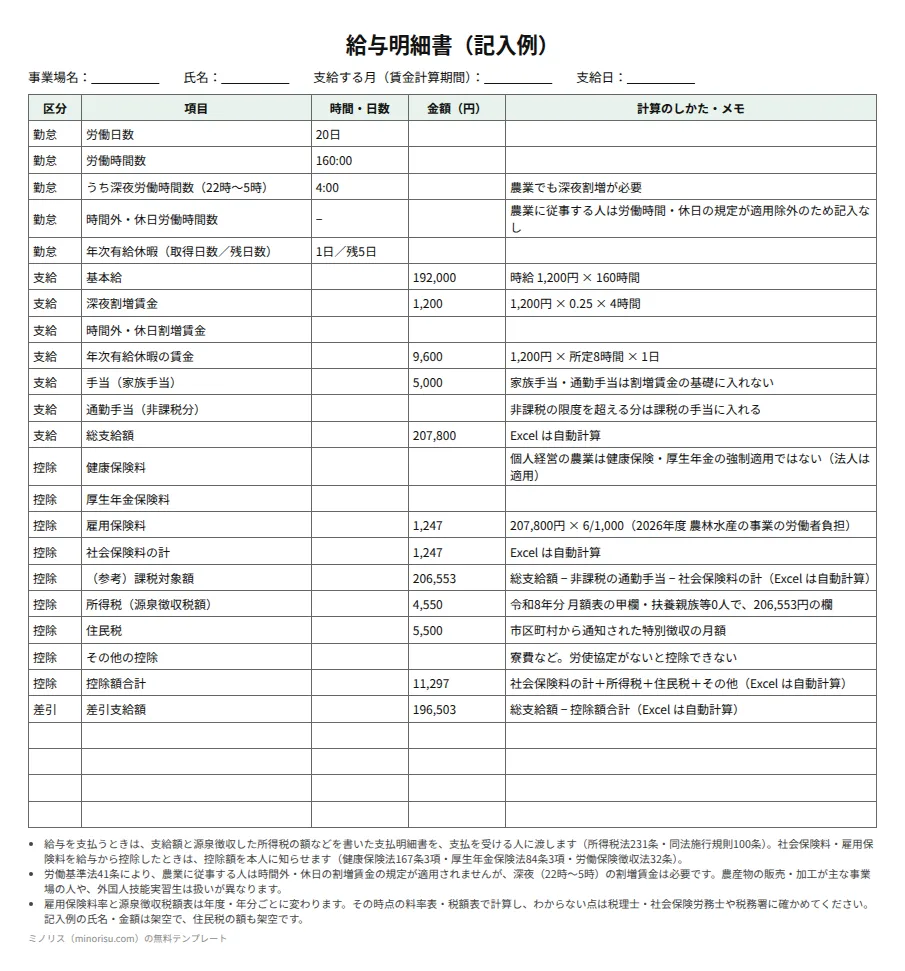
農業で人を雇っている方向けの給与明細書のテンプレートです。勤怠・支給・控除・差引支給額を1枚にまとめ、総支給額や控除額合計、差引支給額は Excel で自動計算します。農業でも必要な深夜割増の欄を設け、時間外・休日の割増が適用除外になる点を記入例で説明しました。Excel(入力用)と手書き用PDFを登録不要でダウンロードできます。
この給与明細書でわかること
給与を支払うたびに、働いた人に渡す明細です。何日・何時間働いて、何がいくら支給され、何がいくら差し引かれたかを本人に伝えます。
- 毎月の給与を支払うとき(現金払いでも口座振込でも)
- 深夜に働いた時間の割増賃金を、本人と一緒に確かめたいとき
- 雇用保険料や所得税をいくら控除したかを本人に知らせるとき
各欄の書き方
| 欄 | 書くこと | 記入例 |
|---|---|---|
| 勤怠 | 労働日数・労働時間数・深夜労働時間数・年休の取得と残り | 20日・160:00・深夜 4:00 |
| 時間外・休日労働時間数 | 農業に従事する人は割増の規定が適用除外のため記入なし。販売・加工が主の事業場の人や技能実習生は書く | − |
| 基本給 | 時給×時間、日給×日数、月給など | 1,200円×160時間=192,000円 |
| 深夜割増賃金 | 時間あたりの賃金×0.25以上×深夜の時間 | 1,200円×0.25×4時間=1,200円 |
| 年次有給休暇の賃金 | 年休を取った日の賃金 | 1,200円×8時間×1日=9,600円 |
| 手当 | 手当の名前と額 | 家族手当 5,000円 |
| 総支給額 | 支給の合計(Excel は自動計算) | 207,800円 |
| 雇用保険料 | 総支給額×その年度の労働者負担の料率 | 207,800円×6/1,000=1,247円 |
| 所得税 | 源泉徴収税額表で求めた額 | 4,550円 |
| 住民税 | 市区町村から通知された特別徴収の額 | 5,500円 |
| 控除額合計・差引支給額 | 控除の合計と、総支給額−控除額合計(Excel は自動計算) | 11,297円・196,503円 |
労働日数・労働時間数・深夜労働時間数は出勤簿の月の合計から写し、同じ数字を賃金台帳にも書きます。記入例の雇用保険料は2026年度(2026年4月〜2027年3月)の農林水産の事業の労働者負担率(1,000分の6)で、所得税は令和8年分の源泉徴収税額表(月額表・甲欄・扶養親族等0人)で計算しました。氏名と住民税の額は架空です。時給は地域の最低賃金以上か確かめてください。
法令・制度上の位置づけ
給与明細(支払明細書)を渡す義務
所得税法231条により、給与を支払う人は、支払を受ける人に支払明細書を渡さなければなりません。明細書には、支払う給与の金額と、源泉徴収した所得税の額などを書きます(所得税法施行規則100条)。本人の承諾があれば、書面の代わりに電子メールなどで渡すこともできます(231条2項)。
健康保険料・厚生年金保険料・雇用保険料を給与から控除したときは、控除額を本人に知らせることも義務です(健康保険法167条3項、厚生年金保険法84条3項、労働保険徴収法32条1項)。給与明細の控除欄に書いておけば、あわせて知らせられます。
出典: e-Gov法令検索「所得税法」第231条 / e-Gov法令検索「所得税法施行規則」第100条 / e-Gov法令検索「健康保険法」第167条 / e-Gov法令検索「厚生年金保険法」第84条 / e-Gov法令検索「労働保険の保険料の徴収等に関する法律」第32条
農業の割増賃金: 時間外・休日は適用除外、深夜は必要
労働基準法41条により、農業に従事する人には、労働時間・休憩・休日の規定が適用されません。このため、時間外労働や休日労働の割増賃金(37条1項)の規定も適用されません。
ただし、午後10時〜午前5時の深夜に働かせた場合の割増賃金(通常の賃金の2割5分以上、37条4項)は、農業でも支払う必要があります。家族手当・通勤手当などは、割増賃金の計算の基礎に入れません(37条5項)。
農産物の販売・加工を主な業務とする事業場で働く人は、農業ではなく商業・製造業にあたり、適用除外になりません。外国人技能実習生は、農業であっても労働時間・休憩・休日の基準に準拠することとされています。就業規則や雇用契約で時間外の割増を払うと決めている場合は、その定めに従います。
出典: e-Gov法令検索「労働基準法」第37条・第41条 / 厚生労働省「農業者・農業法人 労務管理のポイント」(農林水産省サイト掲載)
控除できるもの
賃金は全額を支払うのが原則で、控除できるのは、法令に定めがあるもの(所得税・住民税・社会保険料・雇用保険料など)と、労働者の過半数代表などとの書面の協定があるものに限られます(労働基準法24条1項)。寮費や食費を差し引く場合は、協定を結んでおきます。
健康保険・厚生年金は、法人の事業所は加入が必要ですが、個人経営の農業は強制適用の事業に入っていません(健康保険法3条3項)。雇用保険の料率は年度ごとに変わり、2026年度の労働者負担は、一般の事業が1,000分の5、農林水産の事業が1,000分の6です(牛馬の育成・酪農・養鶏・養豚などは一般の事業の率)。
出典: e-Gov法令検索「労働基準法」第24条 / e-Gov法令検索「健康保険法」第3条 / 厚生労働省「令和8(2026)年度 雇用保険料率のご案内」 / 国税庁「令和8年分 源泉徴収税額表」
労働日数と作業時間の集計を自動にする
ミノリスタイマーなら、作業の開始・終了をスマホや共用タブレットのタイマーで打刻でき、作業者ごとの月の入った日数と合計作業時間をレポートで確かめられます。給与明細の労働日数・労働時間数を確かめるのに使えます(給与計算の機能はありません)。無料で使えます。
よくある間違い
- 農業だから割増賃金は一切いらないと思っている: 時間外・休日の割増は適用除外ですが、深夜の割増は必要です。
- 控除額を合計だけ書く: 雇用保険料・所得税・住民税など、種類ごとの額がわかるように書きます。
- 去年の料率・税額表のまま計算する: 雇用保険料率は年度(4月〜翌3月)ごと、源泉徴収税額表は年分ごとに変わることがあります。
- 所得税を総支給額で税額表に当てはめる: 税額表の月額表は、社会保険料等を控除した後の金額で見ます。
よくある質問
給与明細と賃金台帳は何が違いますか?
給与明細は、支払のたびに本人に渡すものです(所得税法231条)。賃金台帳は、事業主が手元に作って保存する帳簿です(労働基準法108条)。書く数字はほぼ同じなので、賃金台帳と同じ数字になっているか確かめながら作ると間違いが減ります。
所得税の「甲欄」「乙欄」はどちらを使えばよいですか?
その人から「扶養控除等申告書」を出してもらっている場合は甲欄、出してもらっていない場合は乙欄です。短期間だけ日雇いで来てもらう人など、税額表の使い分けに迷う場合は税務署や税理士に確かめてください。
手書きの給与明細でもよいですか?
構いません。支給額と源泉徴収した所得税の額など、必要な事項が書かれていれば様式は自由です。手書き用 PDF をそのまま使えます。
あわせて使うテンプレート
このテンプレートは自由に使い、書き換えてかまいません。提出先(JA・部会・取引先・認証機関など)に指定の様式がある場合は、そちらを優先してください。 掲載している制度・法令の説明は更新日時点のものです。