経営・会計
農業の帳簿(現金出納帳・経費帳)の無料テンプレート(Excel・PDF)|記入例と書き方つき
更新日 2026年9月26日|登録不要・無料
農家向けの現金出納帳・経費帳のテンプレートです。経費の科目を国税庁の収支内訳書(農業所得用)にそろえ、科目の早見表と月別集計表を付けました。年末にそのまま申告書の下書きへ写せます。Excel(入力用)と手書き用PDFを登録不要でダウンロードできます。
この帳簿でわかること
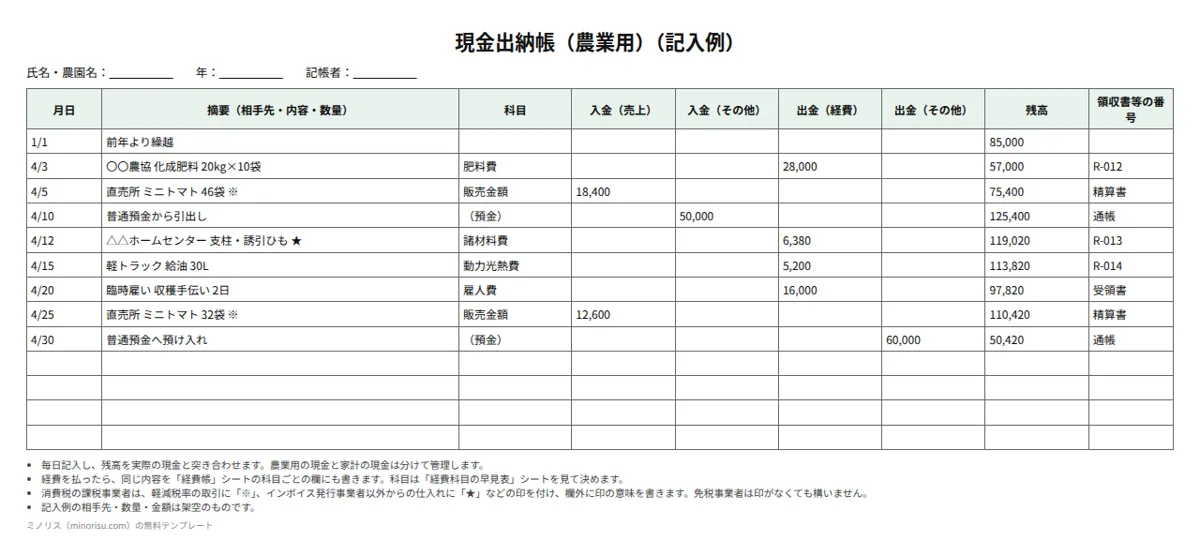
農業のお金の出入りを毎日つける帳簿のセットです。次の4つのシートが入っています。
- 現金出納帳: 農業用の現金の出し入れと残高
- 経費帳: 経費を科目ごとに1枚ずつまとめる帳簿(現金以外で払った分も書く)
- 経費科目の早見表: どの支出をどの科目に入れるか、収支内訳書のどの欄になるか
- 月別集計表: 科目ごとの月の合計と年の合計
経費の科目は、国税庁の「収支内訳書(農業所得用)」の科目(雇人費・種苗費・肥料費・農薬衛生費・荷造運賃手数料など)にそろえています。1年分の年計を、そのまま収支内訳書の下書きに写せます。
各欄の書き方(現金出納帳)
| 欄 | 書くこと | 記入例 |
|---|---|---|
| 月日 | お金が動いた日 | 4/3 |
| 摘要 | 相手先・品名・数量 | 〇〇農協 化成肥料 20kg×10袋 |
| 科目 | 早見表の科目。預金との出し入れは「(預金)」 | 肥料費 |
| 入金(売上) | 農産物を売って受け取った現金 | 18,400 |
| 入金(その他) | 預金の引出し、家計からの補てんなど売上以外の入金 | 50,000 |
| 出金(経費) | 農業の経費として払った現金 | 28,000 |
| 出金(その他) | 預金への預け入れ、家計への支出など経費でない出金 | 60,000 |
| 残高 | 前の行の残高+入金−出金 | 57,000 |
| 領収書等の番号 | 領収書やレシートに振った番号 | R-012 |
1月1日の最初の行は「前年より繰越」とし、前年末の現金の額を残高に書きます。年の途中で始めた場合は「元入金」として、事業用にした現金の額を書きます。
経費を払ったら、同じ内容を経費帳の科目の欄にも書きます。口座引落し・カード払い・掛け買いの経費は現金出納帳には出てこないので、経費帳の「預金・カード・掛けで払った額」に書き漏らさないようにします。
法令・制度上の位置づけ
帳簿をつける義務
農業(事業所得)を営む人は、白色申告でも青色申告でも、帳簿をつけて保存する必要があります。所得税の申告が必要ない人も対象です。
白色申告では簡易な記帳が認められていて、たとえば少額な現金売上は日々の合計だけを書く、米・麦など穀物以外の農産物は収穫の記録を省く、といった方法がとれます。青色申告(10万円控除)の標準的な簡易帳簿は、現金出納帳・売掛帳・買掛帳・経費帳・固定資産台帳で、農業では農産物受払帳も挙げられています。55万円・65万円の控除を受けるには、複式簿記(仕訳帳・総勘定元帳)で記帳し、貸借対照表を作る必要があります。
出典: 国税庁「個人で事業を行っている方の記帳・帳簿等の保存について」 / 国税庁「帳簿の記帳のしかた(農業所得者用)」(PDF)
保存期間
| 申告 | 帳簿 | 書類(領収書・請求書など) |
|---|---|---|
| 白色申告 | 収入・経費を書いた帳簿は7年、それ以外の任意の帳簿は5年 | 5年 |
| 青色申告 | 7年 | 現金預金取引の書類は7年(前々年の所得が300万円以下なら5年)、それ以外は5年 |
期間は、帳簿はその年の翌年3月15日の翌日から数えます。消費税の課税事業者が仕入税額控除のために保存する請求書などは7年です。
出典: 国税庁「帳簿の記帳のしかた(農業所得者用)」(PDF)
経費の科目
科目と具体例は、国税庁「収支内訳書(農業所得用)の書き方」に一覧があります。このテンプレートの「経費科目の早見表」はそれをもとにまとめたものです。所得税・住民税・国民健康保険税などは経費になりません。家と共用の電気代・水道代・燃料代は、使用割合などで事業分だけを経費にします。
出典: 国税庁「令和7年分 収支内訳書(農業所得用)の書き方」(PDF)
記帳の方法や経費に入るかどうか迷うときは、税務署の記帳指導や税理士に確かめてください。
売上の記帳を請求書から起こす
ミノリス受注なら、出荷した受注を月と請求先ごとに請求書にまとめ、発行した請求書から会計ソフト(マネーフォワード クラウド会計)に取り込める売上仕訳のCSVを出せます。経費の記帳や帳簿を作る機能はありません。無料で使えます。
よくある間違い
- 家計の現金と混ぜる: 農業用の財布(口座)と家計を分けないと、残高が合わなくなります。家計からの補てんは「入金(その他)」、生活費に回した分は「出金(その他)」に書きます。
- 借入金の返済を全額経費にする: 経費になるのは利息(利子割引料)だけです。元金の返済は経費ではありません。
- 10万円以上の機械を農具費にする: 取得価額が10万円以上の機械や施設は、原則として減価償却の対象です。減価償却の計算表で1年分を計算します。
- 掛け売りの売上を入金したときだけ書く: 年内に引き渡した農産物は、代金が翌年入金でも本年の売上です。年末に未収の分を確かめます。
よくある質問
会計ソフトとどちらがよいですか?
国税庁も会計ソフトでの記帳を勧めています。取引が多い場合や青色申告で55万円・65万円の控除を受けたい場合は、会計ソフトのほうが向いています。このテンプレートは、紙やExcelで始めたい人や、会計ソフトに入れる前の控えとして使えます。
預金で払った経費はどこに書きますか?
経費帳の「預金・カード・掛けで払った額」に書きます。預金の出し入れが多い場合は、口座ごとに預金出納帳を作って取引順に書くのが基本です。
消費税の「※」「★」の印は必要ですか?
消費税の課税事業者だけが必要です。軽減税率(8%)の取引に「※」、インボイス発行事業者以外からの仕入れに「★」などの印を付けて区別します。免税事業者であれば付けなくて構いません。
あわせて使うテンプレート
このテンプレートは自由に使い、書き換えてかまいません。提出先(JA・部会・取引先・認証機関など)に指定の様式がある場合は、そちらを優先してください。 掲載している制度・法令の説明は更新日時点のものです。