経営・会計
農業法人の決算書(損益計算書・貸借対照表)の無料テンプレート(Excel・PDF)|作付助成収入・育成仮勘定など農業特有の科目つき
更新日 2026年9月27日|登録不要・無料
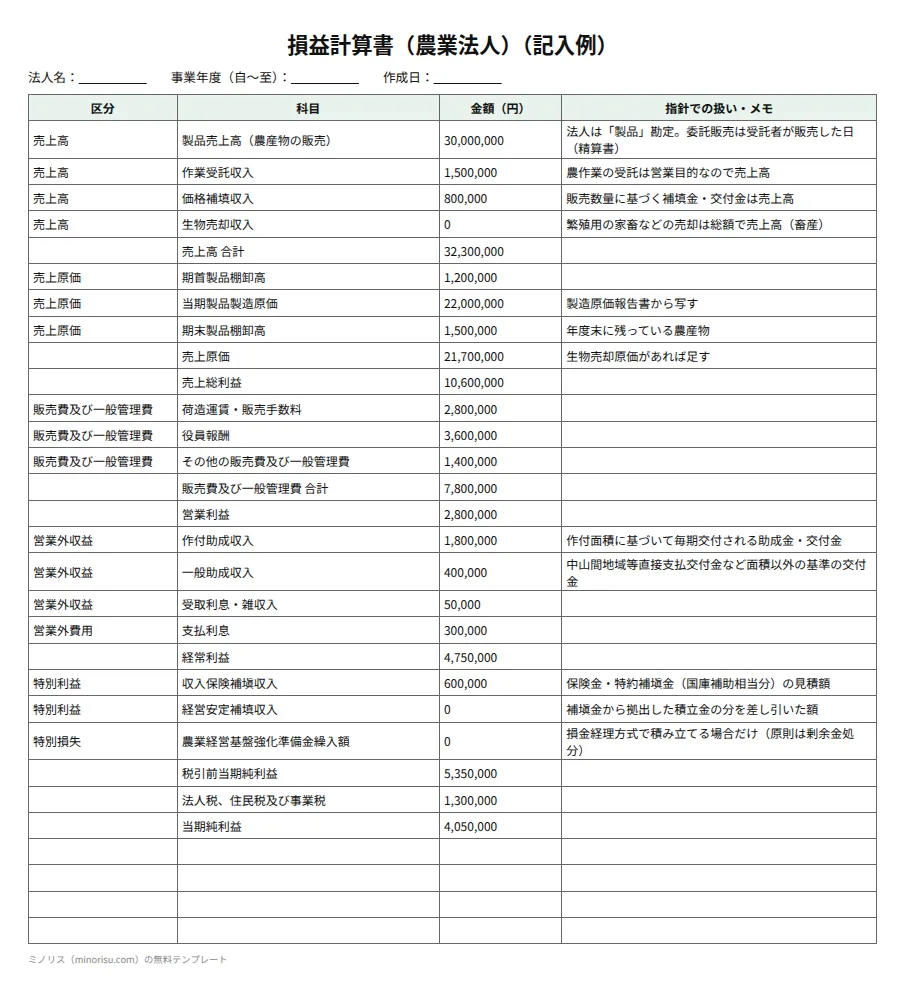
農業法人(株式会社・農事組合法人など)の損益計算書・製造原価報告書・貸借対照表の様式です。「農業の会計に関する指針」にそって、作業受託収入・価格補填収入(売上高)、作付助成収入・一般助成収入(営業外収益)、収入保険補塡収入・経営安定補填収入(特別利益)、生物・育成仮勘定・経営保険積立金などの農業特有の科目と表示区分を入れました。合計・利益の計算式入りのExcel(入力用)と手書き用PDFを登録不要でダウンロードできます。
この様式でわかること
農業法人の決算書は、一般の中小企業と同じ形(損益計算書・貸借対照表)ですが、交付金や補塡金、果樹・家畜などの「生物」、育成中の費用など、農業特有のお金をどの区分に表示するかを決めておく必要があります。このテンプレートは、その表示区分を「農業の会計に関する指針」にそって入れた様式です。
- 「記入用」シート: 損益計算書。売上総利益・営業利益・経常利益・当期純利益などに計算式が入っています
- 「製造原価報告書」シート: 材料費・労務費・製造経費の費目と、育成費振替高(控除)を入れた当期製品製造原価の計算
- 「貸借対照表」シート: 製品・仕掛品・未決算・生物・育成仮勘定・経営保険積立金・農業経営基盤強化準備金などの科目
会社法や農業協同組合法で決められた様式ではなく、決算書を作るときの下書き・確認用です。実際の決算は税理士と相談して作ってください。
損益計算書の農業特有の科目
| 科目 | 表示する区分 | どんなお金か |
|---|---|---|
| 作業受託収入 | 売上高 | 農作業の受託料(営業目的で行うもの) |
| 価格補填収入 | 売上高 | 農畜産物の販売数量に基づいて交付される補填金・交付金 |
| 生物売却収入 | 売上高 | 繁殖用の牛・豚などの売却(総額で表示し、帳簿価額は生物売却原価へ) |
| 作付助成収入 | 営業外収益 | 作付けを条件に、作付面積に基づいて毎期交付される助成金・交付金 |
| 一般助成収入 | 営業外収益 | 中山間地域等直接支払交付金など、面積以外の基準で経常的に交付される交付金 |
| 飼料補填収入 | 製造原価(飼料費から控除) | 配合飼料価格安定基金からの補填金 |
| 収入保険補塡収入 | 特別利益 | 収入保険の保険金・特約補塡金(国庫補助相当分)。決算時は見積額を「未決算」で計上 |
| 経営安定補填収入 | 特別利益 | 経営安定対策の補塡金から、拠出した積立金の分(経営保険積立金の取崩し)を差し引いた額 |
| 農業経営基盤強化準備金繰入額 | 特別損失 | 準備金を損金経理方式で積み立てる場合だけ |
記入例(金額は架空)では、売上高 32,300,000円、売上原価 21,700,000円、販売費及び一般管理費 7,800,000円 で営業利益 2,800,000円、作付助成収入などを加えて経常利益 4,750,000円、収入保険補塡収入を加えて税引前当期純利益 5,350,000円 です。
貸借対照表の農業特有の科目
| 科目 | 区分 | ポイント |
|---|---|---|
| 製品 | 棚卸資産 | 収穫した農産物。個人の「農産物」にあたる |
| 仕掛品 | 棚卸資産 | 未収穫農産物・販売用動物 |
| 未決算 | その他の流動資産 | 収入保険の保険金等の見積額(請求前は未収入金にしない) |
| 生物 | 有形固定資産 | 果樹などの永年性作物、繁殖用家畜。成熟の時点から償却 |
| 育成仮勘定 | 有形固定資産 | 育成中の果樹・家畜にかかった費用。棚卸資産ではない |
| 経営保険積立金 | 投資その他の資産 | 経営安定対策や収入保険で拠出した生産者積立金 |
| 農業経営基盤強化準備金 | 純資産(任意積立金) | 原則は剰余金処分で積み立てる。損金経理方式なら固定負債の引当金 |
| 出資金・資本準備金 | 純資産 | 農事組合法人は資本金を「出資金」と表示でき、加入金は資本準備金 |
育成仮勘定は、期中は肥料費・飼料費などの費用で経理しておき、決算で育成にかかった分を按分して「育成費振替高」として製造原価から差し引き、育成仮勘定に振り替えます。成熟したら「生物」に振り替えて償却を始めます。
収益を計上する時期
| 取引 | 計上する日 |
|---|---|
| 一般的な販売 | 出荷・引渡し・検収など、取引に合った基準を選んで続ける |
| 市場・直売所などへの委託販売 | 受託者が販売した日(精算書が週・旬・月単位でまとめて届く場合は到達した日でもよい) |
| JAの共同計算の米・麦・大豆 | 概算金・精算金をそれぞれ受け取った日 |
| 農作業の受託 | 約束した作業をすべて終えた日 |
| 交付金 | 交付の原因となった事実があった事業年度(価格などを補塡するものは交付決定日でもよい) |
法令・制度上の位置づけ
「農業の会計に関する指針」は、全国農業経営コンサルタント協会と日本農業法人協会が定めた指針で、農業法人が計算書類を作るときに拠ることが推奨されるものです(法令上の義務ではありません)。指針に定めのない事項は「中小企業の会計に関する指針」を準用するとされています。
農事組合法人は、剰余金処分案(または損失処理案)を作る必要があり、定款で定める額に達するまで、毎事業年度の剰余金の10分の1以上を利益準備金として積み立てます(指針で農業協同組合法の規定として説明)。
収入保険の保険料・付加保険料は経費(指針では「共済掛金」)、積立金は資産(預け金)です。
出典: 全国農業経営コンサルタント協会・日本農業法人協会「農業の会計に関する指針」(令和5年9月15日改定)(PDF) / 全国農業経営コンサルタント協会「農業の会計に関する指針」 / 農林水産省「収入保険に関するQ&A」(PDF) / 国税庁 質疑応答事例「農協を通じて出荷する農産物の譲渡の時期」
税務上の取扱い(交付金の課税、圧縮記帳、準備金の積立限度額など)は、税理士に確かめてください。
売上の仕訳を請求書から会計ソフトへ
ミノリス受注なら、出荷した受注を月と請求先ごとに請求書にまとめ、発行した請求書から「借方 売掛金/貸方 売上高」の売上仕訳CSV(マネーフォワード クラウド会計用)を出せます。決算書を作る機能はありません。無料で使えます。
よくある間違い
- 交付金を全部「雑収入」にまとめる: 作付助成収入・一般助成収入(営業外収益)と価格補填収入(売上高)で、表示する区分が違います。指針にそって分けておくと、売上高・営業利益・経常利益のどこに入ったお金かがわかります。
- 育成中の果樹・家畜の費用を全部その年の費用にする: 育成にかかった分は育成仮勘定に振り替え、成熟後に生物として償却します。
- 育成仮勘定を棚卸資産に入れる: 販売目的ではないので、有形固定資産に表示します。
- 収入保険の保険金の見積額を未収入金にする: 請求前は保険金請求権が確定していないので「未決算」を使います。
よくある質問
個人の青色申告決算書とどこが違いますか?
個人は収穫基準で農産物を時価(収穫時の生産者販売価額)で評価し「農産物」と表示しますが、法人は「製品」勘定を使い、製造原価で評価します。個人の決算書は青色申告決算書の下書きを使ってください。
製造原価報告書は必要ですか?
指針では、製造原価(材料費・労務費・製造経費)を計算して損益計算書の売上原価に対応させる方法が示されています。作目ごとの原価を知る管理にも使えます(作物ごとの収支は作物別の収支表も参考になります)。
補助金で買った機械はどう表示しますか?
指針では、国庫補助金等(確定通知を受けたもの)で取得した資産は直接減額方式による圧縮記帳ができるとされています。処理は税理士と相談してください。
あわせて使うテンプレート
このテンプレートは自由に使い、書き換えてかまいません。提出先(JA・部会・取引先・認証機関など)に指定の様式がある場合は、そちらを優先してください。 掲載している制度・法令の説明は更新日時点のものです。