経営・会計
消費税の簡易課税 事業区分表(農業)の無料テンプレート(Excel・PDF)|花・苗・作業受託の区分の早見表つき
更新日 2026年9月27日|登録不要・無料
消費税の簡易課税制度を選んでいる農家が、売上を事業区分(第1種〜第6種)ごとに分けて集計するための表です。飲食料品の農産物は第2種、花・苗・種もみは第3種、農作業の受託や機械の売却は第4種など、国税庁の資料で確認した区分の早見表と、区分ごとの割合(75%ルールの確認)を出す集計シートを付けました。Excel(入力用)と手書き用PDFを登録不要でダウンロードできます。
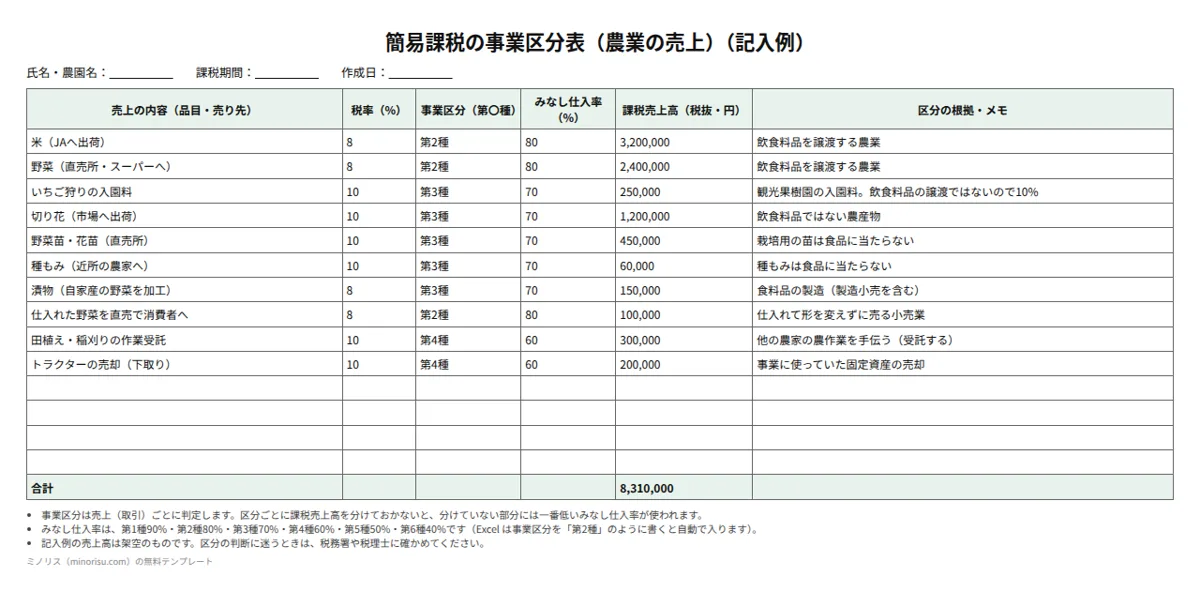
この区分表でわかること
簡易課税制度では、売上にかかる消費税額に「みなし仕入率」を掛けて、仕入れにかかる消費税額を計算します。みなし仕入率は事業区分によって90%〜40%とちがうので、農業の売上もどの区分に入るかを取引ごとに分けておく必要があります。
- 「記入用」シート: 売上の内容ごとに税率・事業区分・課税売上高を書く表。事業区分を「第2種」のように書くと、みなし仕入率が自動で入ります
- 「区分ごとの集計」シート: 第1種〜第6種の課税売上高と全体に占める割合(75%ルールの確認に使う)
- 「区分の早見表」シート: 米・野菜、花、苗、種もみ、家畜、観光農園、作業受託、加工品、機械の売却などの区分と、国税庁の資料の該当箇所
事業区分とみなし仕入率
| 事業区分 | みなし仕入率 | 農業でのおもな例 |
|---|---|---|
| 第1種(卸売業) | 90% | 仕入れた農産物を形を変えずに事業者に売る |
| 第2種(小売業、飲食料品の譲渡を行う農業) | 80% | 米・麦・野菜・果物・卵など食用の農産物を売る、仕入れた商品を消費者に売る |
| 第3種(飲食料品の譲渡以外の農業、製造業など) | 70% | 花・苗・種もみ・生きた家畜を売る、観光果樹園の入園料、漬物などの加工品を作って売る |
| 第4種(その他) | 60% | 他の農家の農作業を受託する、事業に使っていた機械や乳牛を売る |
| 第5種(サービス業など) | 50% | 農業では少ない |
| 第6種(不動産業) | 40% | 農業では少ない |
令和元年10月から、農業のうち軽減税率(8%)の対象になる飲食料品を売る部分は第2種(80%)になりました。同じ農家でも、米や野菜は第2種、花や苗は第3種と、売るものによって区分が分かれます。
各欄の書き方
| 欄 | 書くこと | 記入例 |
|---|---|---|
| 売上の内容 | 品目と売り先。区分が同じものはまとめてよい | 切り花(市場へ出荷) |
| 税率 | 8(軽減税率)か10 | 10 |
| 事業区分 | 第1種〜第6種 | 第3種 |
| みなし仕入率 | 事業区分から自動で入る | 70 |
| 課税売上高 | 課税期間の税抜の売上高 | 1,200,000 |
| 区分の根拠・メモ | 早見表のどれにあたるか | 飲食料品ではない農産物 |
記入例(金額は架空)では、第2種が 5,700,000円、第3種が 2,110,000円、第4種が 500,000円、合計 8,310,000円 です。第2種の割合は約68.6%で75%に届かないので、区分ごとにみなし仕入率を使って計算します。
区分で迷いやすい売上
- 種もみ・苗: 人が食べる「もみ」は食品で第2種ですが、「種もみ」として売るもみや、栽培用の苗木・種子は食品に当たらず、第3種です
- 生きた家畜: 肉用牛・豚などは生きたままでは食品に当たらず10%、第3種です。事業に使っていた乳牛の売却は第4種です
- 観光果樹園: 入園料は第3種で税率10%です。持ち帰る果物の代金を別にもらう場合、その販売は8%です
- 農作業の受託: 他の農家の田植え・稲刈りなどを手伝う事業は第4種です
- 加工品: 自分の農産物で漬物などを作って売る場合は、製造業として第3種になります。預かった玄米を精米するなど、原材料の支給を受けて加工賃をもらう場合は第4種です
- 機械の売却: トラクター・軽トラックなど事業に使っていた固定資産の売却は、本業にかかわらず第4種です
法令・制度上の位置づけ
簡易課税制度は、基準期間(個人は前々年)の課税売上高が5,000万円以下の課税事業者が、前もって「消費税簡易課税制度選択届出書」を税務署に出した場合に選べる制度です(任意)。適用をやめるには、やめたい課税期間の初日の前日までに不適用届出書を出します。原則2年間は続けて適用する必要があります。
2種類以上の事業をしていて、課税売上高を事業ごとに分けていない部分は、その中で一番低いみなし仕入率で計算します。1種類の事業の課税売上高が全体の75%以上なら、そのみなし仕入率を全体に使う特例があります。
令和8年9月15日に閣議決定された大綱では、令和9年4月1日から2年間、飲食料品の消費税率を引き下げ、飲食料品を売る事業者の簡易課税の計算に特例を設けることが示されています。国税庁は、法案が国会で成立した場合の内容として特設サイトとQ&Aを公開しています。制度が決まったら、国税庁の案内で確かめてください。
出典: 国税庁 タックスアンサー No.6505「簡易課税制度」 / 国税庁 タックスアンサー No.6509「簡易課税制度の事業区分」 / 国税庁 質疑応答事例「日本標準産業分類からみた事業区分(大分類-A農業、林業…)」 / 国税庁 質疑応答事例「日本標準産業分類からみた事業区分(大分類-E製造業)」 / 国税庁「消費税の軽減税率制度に関するQ&A(個別事例編)」 / 国税庁「消費税率引下げ特設サイト」
国税庁の質疑応答事例の区分は目安で、例にない取引は個別に判定します。判断に迷うときは、税務署や税理士に確かめてください。
品目ごとに税率を決めて請求する
ミノリス受注なら、品目ごとに税率(8%・10%)を登録しておくと、受注の税計算に反映され、請求書では1か月分を税率ごとにまとめて消費税を計算します。事業区分を判定・集計する機能はありません。無料で使えます。
よくある間違い
- 農業の売上を全部第3種にする: 令和元年10月から、食用の農産物を売る部分は第2種(80%)です。古い資料のまま第3種で計算すると、控除できる税額が少なくなります。
- 花や苗まで第2種にする: 第2種になるのは軽減税率の対象になる飲食料品を売る部分だけです。花・苗・種もみは第3種です。
- 区分を分けずに記帳する: 分けていない売上は、一番低いみなし仕入率で計算されます。帳簿や請求書の段階で、品目ごとに区分がわかるようにしておきます。
- 機械の下取りを忘れる: 事業に使っていたトラクターなどを下取りに出した金額も課税売上げで、第4種です。
よくある質問
免税事業者や一般課税(本則課税)の人も使いますか?
事業区分が必要なのは簡易課税を選んでいる課税事業者だけです。免税事業者や一般課税の人は、この区分表は使いません(税率ごとの区分は一般課税でも必要です)。
2割特例・3割特例とはちがいますか?
インボイス発行事業者の登録を受けて課税事業者になった小規模な事業者などには、「2割特例」「3割特例」と呼ばれる税額控除の経過措置があります(国税庁 タックスアンサー No.6505)。簡易課税とは別の計算方法なので、どれを使うかは税務署や税理士に確かめてください。
直売所に委託して売った野菜は何種ですか?
自分で作った食用の野菜を売っているので、第2種(飲食料品の譲渡を行う農業)です。直売所に払う手数料の消費税の扱いは、税務署や税理士に確かめてください。
あわせて使うテンプレート
このテンプレートは自由に使い、書き換えてかまいません。提出先(JA・部会・取引先・認証機関など)に指定の様式がある場合は、そちらを優先してください。 掲載している制度・法令の説明は更新日時点のものです。