出荷・販売
納品書テンプレート(スーパー・卸・飲食店向け)無料 Excel・PDF|野菜の欠品・差替えの書き方とインボイス対応
更新日 2026年9月27日|登録不要・無料
農家がスーパー・卸・飲食店などの取引先に野菜を納めるときの納品書テンプレートです。産地・規格・入数、発注数と納品数、欠品や差替えの理由、先方の受領数と受領印の欄に、税率ごとの合計と消費税額を付けました。返品・値引き・欠品をその都度書いておく記録表も入っています。Excel(入力用)と手書き用PDFを登録不要でダウンロードできます。
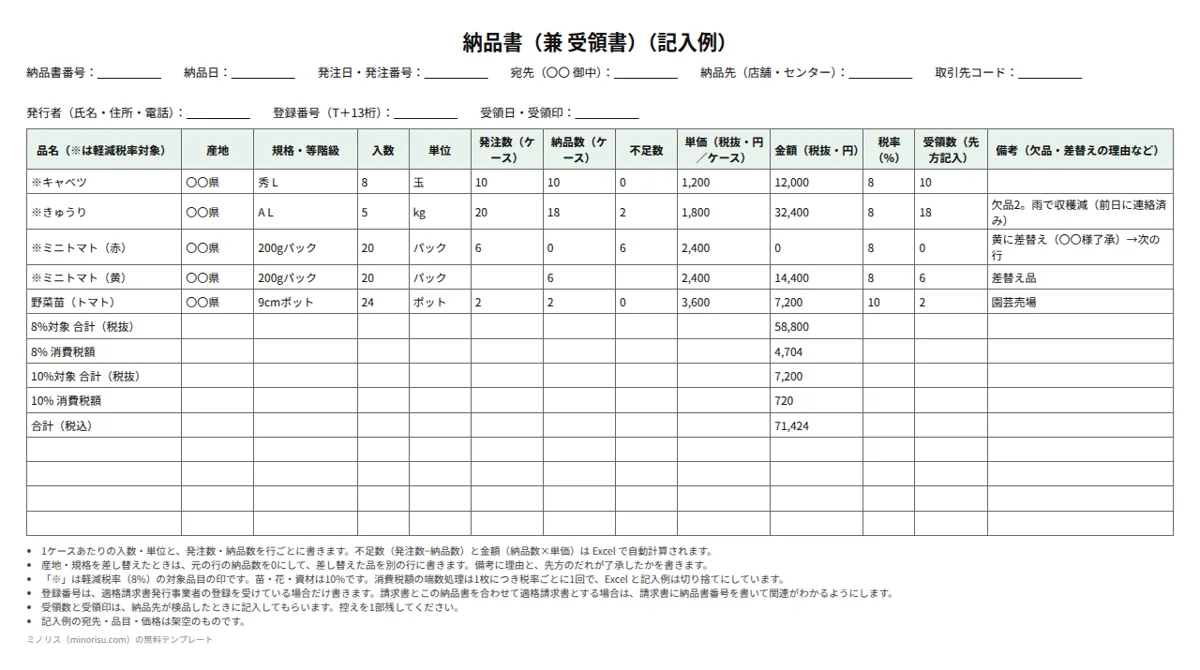
この納品書でわかること
1回の納品ごとに、「注文に対して、何を・どれだけ・いくらで納めたか」を取引先に伝え、先方の検品の結果(受領数・受領印)を残すための書類です。
- スーパーの店舗や物流センター、卸・仲卸、飲食店に、注文を受けて野菜を納めるとき
- 雨や病気で注文の数がそろわず、欠品や別の規格・色への差替えが出たとき
- 月末の請求書や、先方から届く支払通知・仕入明細書と、納めた数を照らし合わせたいとき
直売所への委託販売の持ち込みには直売所の納品書、荷物に添える等級・ケース数の伝票には出荷伝票、月ごとにまとめて請求するときは請求書が向いています。
各欄の書き方
| 欄 | 書くこと | 記入例 |
|---|---|---|
| 納品書番号・納品日 | 通し番号と、納めた日 | No.0611-01・6/11 |
| 発注日・発注番号 | 先方の発注書・発注データの日付と番号 | 6/10・発注No.12345 |
| 宛先・納品先 | 取引先の名前と、実際に納めた店舗やセンター | 株式会社〇〇 御中・△△店 |
| 取引先コード | 先方から割り当てられた番号(あれば) | 012345 |
| 発行者・登録番号 | 自分の氏名(屋号)と、登録を受けていれば登録番号 | 山田農園 T1234567890123 |
| 品名 | 品目名。軽減税率の対象には「※」 | ※きゅうり |
| 産地 | 都道府県名など | 〇〇県 |
| 規格・等階級 | 等級・階級やパックの内容量 | A L |
| 入数・単位 | 1ケースの中身 | 5・kg |
| 発注数・納品数 | 注文されたケース数と、実際に納めたケース数 | 20・18 |
| 不足数 | 発注数−納品数(Excel は自動計算) | 2 |
| 単価・金額 | 1ケースの単価(税抜)と、納品数×単価(Excel は自動計算) | 1,800円・32,400円 |
| 税率(%) | 8 か 10 | 8 |
| 受領数・受領印 | 先方が検品して受け取った数と、受け取った人の印 | 18 |
| 備考 | 欠品・差替えの理由と、だれに連絡し了承を得たか | 欠品2。雨で収穫減(前日に連絡済み) |
最下部に、税率ごとの合計(税抜)・消費税額・合計(税込)が Excel で自動計算されます。
欠品・差替えの書き方
スーパーとの生鮮取引の電子データ(流通BMS)の手引きでも、青果は「注文どおりに入らない」「出荷のときに産地・規格・入数が変わる」ことを前提に、発注数・出荷数・欠品数・受領数を分けて扱い、産地や規格を変えた品は別の明細にする運用が示されています。紙の納品書でも同じように書くと、先方の検品や支払の照合で食い違いが起きにくくなります。
- 欠品: 発注数と納品数を両方書き、不足数と理由を残す
- 差替え: 元の行の納品数を0にし、差し替えた品を別の行に書く。備考に先方のだれが了承したかを書く
- 重さで値段が決まる品(不定貫): 実際に量った重さを数量に書き、単価の単位(kg あたりなど)をはっきりさせる
出典: 生鮮取引電子化推進協議会「生鮮食品取引における流通BMS導入の手引き」(農林水産省補助事業、2014年)本編 / 同 資料編
法令・制度上の位置づけ
納品書とインボイス(適格請求書)
国税庁は、適格請求書は請求書・納品書・領収書など名称を問わず、請求書と納品書など、相互の関連が明確な複数の書類全体で記載事項を満たしていれば、合わせて一の適格請求書とすることができるとしています。記載事項は次の6つです。
- 適格請求書発行事業者の氏名又は名称及び登録番号
- 取引年月日
- 取引内容(軽減税率の対象品目である旨)
- 税率ごとに区分して合計した対価の額(税抜き又は税込み)及び適用税率
- 税率ごとに区分した消費税額等
- 書類の交付を受ける事業者の氏名又は名称
このテンプレートは納品書だけで6つがそろう形にしています。月末に請求書をまとめて出す場合は、請求書に納品書番号を書いて、どの納品書と組になるのかがわかるようにしておきます。
また、スーパーなどでは、買手が作る仕入明細書(支払通知書など)で仕入税額控除を受ける方法がとられていることがあります。この場合、売手(農家)の確認を受けたものに限られるので、届いた明細の数量・金額を、手元の納品書の控えと照らし合わせて確認します。
返品や値引きに応じたときは、適格請求書発行事業者は原則として適格返還請求書を交付します(返品・値引きの税込金額が1万円未満なら交付義務は免除)。2枚目の記録表は、その控えとしても使えます。
出典: 国税庁「適格請求書等保存方式の概要(インボイス制度の理解のために)」
産地(原産地)は納品書でも伝えられる
消費者庁の食品表示基準Q&Aでは、野菜などの生鮮食品を業者に出荷するとき、名称・原産地は農産物そのもの・容器包装のほか、送り状や納品書等に表示すれば表示義務を果たしたことになるとしています。ここでいう納品書等は製品に添付して相手に送るもので、製品に添付されないものは「納品書」という名前でも当たりません。産地を箱に書いていないときは、この納品書の「産地」欄に必ず書き、品物と一緒に渡します。
出典: 消費者庁「食品表示基準Q&A」第3章 生鮮食品(生鮮-3・生鮮-62〜64)
返品・値引きは「理由」と「取り決め」を残す
公正取引委員会の「大規模小売業告示」は、一定規模以上のスーパーなど(大規模小売業者)が、納入業者に次のことをさせるのを原則として禁止しています。
- 納入業者の責めに帰すべき事由がないのに返品すること(例外は、傷みなど納入業者に原因があり相当の期間内に返品する場合、購入前に合意した返品条件に従う場合など)
- 購入した後に、納入業者の責めに帰すべき事由がないのに納入価格を値引きさせること
運用基準では、直ちにわかる傷みや注文違いなら、検品に通常かかる期間内に速やかに返品する必要があるとされています。返品・値引きを求められたら、記録表に「先方の説明」と「事前の取り決めとの照合」を書いておくと、あとで話し合うときの材料になります。取引先が告示の対象になるかどうか、個別の行為が違反になるかどうかは、事情によって変わります。
出典: 公正取引委員会「大規模小売業者による納入業者との取引における特定の不公正な取引方法」 / 同 運用基準
取引の条件(返品の条件・検品の方法など)を最初に書面にしておく場合は、取引契約書も使えます。
採れた分だけの納品書を、その場で出す
ミノリス受注なら、注文より少なく出したときも、実際に出した数量を入れて出荷でき、その数量で納品書と請求書が作られます。1つも出せなかった品は0として納品書に残るので、欠品が相手に伝わります。無料で使えます。
よくある間違い
- 納品数だけ書いて発注数を書かない: 欠品があったかどうかが、あとから誰にもわからなくなります。発注数と納品数を並べて書きます。
- 差替えを同じ行で書き直す: 赤のミニトマトを黄に替えたのに品名だけ書き換えると、先方の発注データと合わなくなります。元の行は0にして、差替え品を別の行にします。
- 受領数・受領印をもらわない: 検品で数が合わなかったとき、どちらの数が正しいかを確かめる手がかりがなくなります。控えにも先方の数を残します。
- 苗や花にも8%を付ける: 苗・花・資材は10%です。税率ごとに分けて合計します。
よくある質問
取引先に指定の伝票や発注データがあります。
先方指定の伝票や、発注データを使った受発注の仕組みがある場合は、そちらに従ってください。このテンプレートは、指定の様式がない取引先への納品や、自分の控え・照合用として使えます。
登録していない(免税事業者の)場合も使えますか?
使えます。登録番号の欄は空欄にします。この場合、納品書は適格請求書にはなりません。取引先が仕入税額控除の経過措置を使うときのために、「※」の印と税率ごとの合計は書いておくと親切です。登録するかどうかは、税務署や税理士に相談してください。
納品書に金額を書かないでほしいと言われました。
取引先の求めに合わせて、金額の欄を空けても構いません。その場合、インボイスの記載事項は請求書でそろえます。
あわせて使うテンプレート
このテンプレートは自由に使い、書き換えてかまいません。提出先(JA・部会・取引先・認証機関など)に指定の様式がある場合は、そちらを優先してください。 掲載している制度・法令の説明は更新日時点のものです。